Як представити компанію покупцю так, щоб її історія витримала due diligence

Усе, що ви кажете покупцю, згодом повернеться запитом документів, а наприкінці рядком у договорі. Ось як вибудувати історію і пітч-дек, який її вінчає, щоб нічого не довелося брати назад.
КОРОТКО
Коротка відповідь
Історія компанії витримує due diligence, коли вона написана з доказів, а не раніше за них: кожне твердження має визначення, документ і людину, яка може його пояснити, а пітч-дек збирається останнім, коли факти вже на місці. Пітч-дек це вінець підготовки. І саме з нього хоче почати більшість власників, а це найдорожча помилка в усій темі.
Сильна презентація підіймає інтерес покупця, але разом із ним підіймає і його очікування. Потім аудитори порівнюють одне з іншим. Там, де презентація і кімната даних збігаються, довіра зростає, і розмова переходить до ціни. Там, де вони розходяться, різниця перетворюється на знижку, утримання частини суми або довший список запитань, і все інше покупець читає вже з підозрою.
У цій статті ми проходимо весь шлях: що таке пітч-дек, чим він відрізняється від тизера, інформаційного меморандуму і презентації менеджменту, що йде на кожен слайд і що має за ним стояти, як поводитися зі скоригованими цифрами й прогнозами і чому ми завжди робимо пітч-дек наприкінці. Технічну сторону тієї самої перевірки розібрано у статті Продаєте компанію? Що знайде технічний due diligence покупця.
ТРИ ЖИТТЯ
Одна історія, три життя
За час продажу та сама історія проживає три життя. Спочатку її розповідають: у тизері, пітч-деку, меморандумі, на зустрічі. Потім її перевіряють: аудитори, юристи й аналітики запитують документи, які за нею стоять. І нарешті її підписують: важливі факти стають запевненнями й гарантіями в договорі купівлі-продажу, і за ними стоять гроші, а часом і особиста відповідальність.
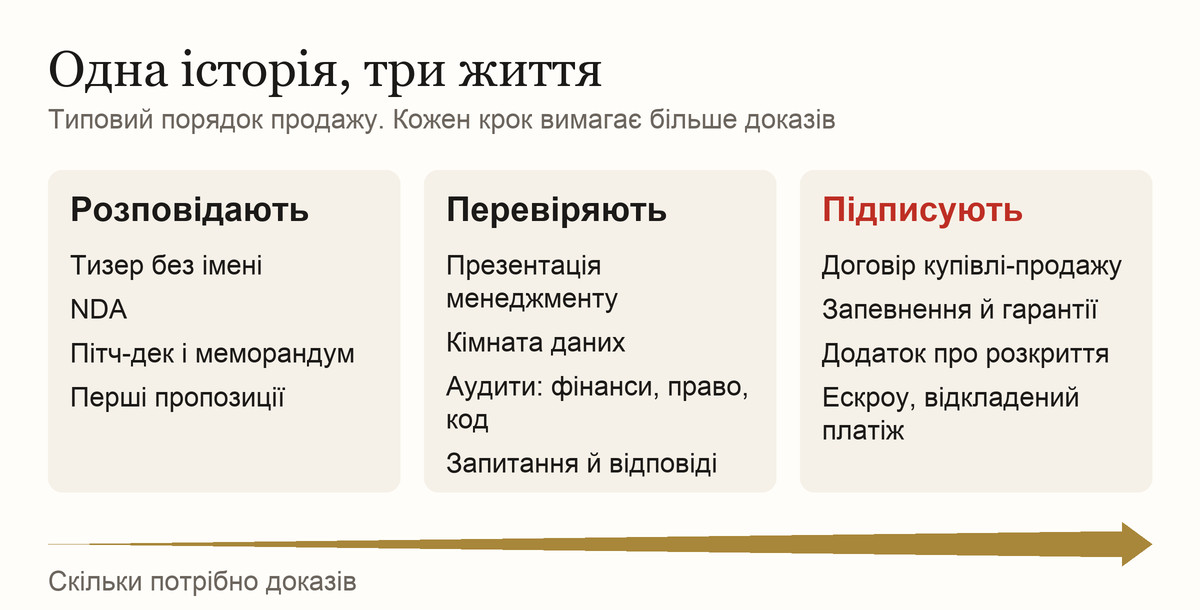
Консалтингова фірма у сфері M&A IMAP описує звичайний порядок так: тизер іде широкому списку покупців, зацікавлені підписують угоду про конфіденційність (NDA) і отримують меморандум, подають попередні пропозиції, а відібрані переходять до презентацій менеджменту, кімнати даних і підтверджувальної перевірки. Серед помилок фірма називає розбіжності між тизером, меморандумом і кімнатою даних.
У цьому і полягає практичний сенс заголовка. Історія витримала, якщо фразу, сказану на першій зустрічі, можна без змін повторити в договорі після багатьох місяців роботи.
Кожна фраза з пітч-деку повертається запитом документів.
ПІТЧ-ДЕК
Що таке пітч-дек насправді
Пітч-дек це короткий візуальний аргумент на користь того, що компанія варта грошей конкретної людини: зазвичай близько дюжини слайдів, вибудуваних так, щоб один читач сам простежив логіку і вирішив, чи давати вам зустріч. Три речі відрізняють його від будь-якого іншого документа компанії. Він доводить, а не описує. Він обирає головне, а не перелічує все. І він написаний для конкретного читача, якому належить конкретне рішення.
Саме слово плутає, бо ним називають різні речі. Засновники мають на увазі слайди для венчурних інвесторів. Власники, які продають бізнес, презентацію компанії для покупців. В інвестиційних банкірів є свій pitch book: із такою презентацією банк домагається мандата від продавця, тому вона розповідає про банк. А у формальному продажу, який веде банк, документи називаються зовсім інакше: тизер, меморандум, презентація менеджменту.
Де ж місце пітч-деку під час продажу? На великому аукціоні він стає основою презентації менеджменту. В угоді меншій або в прямій розмові з одним покупцем він часто працює одразу за кілька документів і часом виявляється єдиним, що рада директорів покупця бачить до відкриття кімнати даних. Тому в угоді середнього розміру, де розповісти історію за власника більше нікому, його якість важить більше, а не менше.
| Документ | Його завдання | Обсяг | Коли і кому |
|---|---|---|---|
| Тизер | Викликати інтерес у потрібних покупців, не називаючи компанію | Від 1 до 2 сторінок | Перший крок, широкий список, без угоди про конфіденційність |
| Пітч-дек | Довести, чому ця компанія того варта і чому зараз | Приблизно від 12 до 20 слайдів | Після угоди, серйозним покупцям; головний документ у прямій угоді |
| Інформаційний меморандум (CIM) | Дати достатньо структурованих деталей для попередньої пропозиції | Від 30 до 80 сторінок і більше | Після угоди, відібраним покупцям |
| Презентація менеджменту | Познайомити покупців із людьми й перевірити їх наживо | Від 20 до 40 слайдів і запитання | Покупцям, відібраним після перших пропозицій |
| Кімната даних | Зберігати самі докази, а не аргументи | Скільки потребує угода | Відібраним покупцям, потім фінальному |
Цифри щодо тизера й меморандуму взято в IMAP. Обсяг презентації менеджменту це поширене емпіричне правило, а обсяг пітч-деку наша власна оцінка. Угоди бувають різними, і стандартом жодна з цих цифр не є.
Найчастіше плутають меморандум і пітч-дек. Меморандум це довідник: аналітик покупця читає його з олівцем і переносить цифри в модель. Пітч-дек це аргумент: його читає партнер або член ради директорів і вирішує, чи варто витрачати на угоду час аналітика. Якщо вставити сторінки меморандуму в слайди, вийде погана версія обох документів.
ПОКУПЕЦЬ І ІНВЕСТОР
Презентація для інвесторів компанію не продасть
Більшість порад і шаблонів в інтернеті написані для залучення венчурного раунду і відповідають на інше запитання. Відомий посібник Y Combinator щодо пітч-деків написаний для Demo Day, зали інвесторів, які слухають сотню компаній поспіль. Його правила дизайну працюють скрізь. Логіка ж сама собою не переноситься, бо інвестор і покупець купують різне.
Інвестор купує ваше майбутнє. Покупець купує те, що лишиться після вашого відходу.
| Слайд або запитання | У презентації для інвестора | У пітч-деку для покупця |
|---|---|---|
| Що продається | Частка в майбутньому, де засновник лишається | Сам бізнес, часто без засновника |
| Засновник | Головний актив: чому ця людина переможе | Можливий ризик: що буде, коли ця людина відійде |
| Розмір ринку | Яким великим він може стати | Яку його частину ви тримаєте зараз і можете довести |
| Фінанси | Зростання і план | Чиста історія, якість виторгу, потім план |
| Технології | Що вони дають змогу робити | Кому належать, скільки коштує їх утримувати, що передається |
| Чому зараз | Чому ринок готовий | Чому ви продаєте і чому цьому покупцю |
| Останній слайд | Скільки ви залучаєте | Процес, строки й наступний крок |
Найбільше підводить рядок про засновника. Слайд про надихаючого засновника, який досі сам закриває всі великі угоди й погоджує кожен виняток, венчурний фонд прочитає як упевненість, а покупець як знижку. Ми розбирали це у статті Залежність від засновника: знижка, яку ніхто не вписує в презентацію. Читають ці аудиторії теж по-різному. За звітом DocSend про презентації ранніх стадій за 2024 рік, венчурні інвестори провели на посівних слайдах про команду на 40% більше часу, ніж роком раніше, а посівний слайд про конкурентів отримав на 48% менше уваги. Стратегічний покупець, який із вами конкурує або давно вивчає ваш ринок, розподілить цей час зовсім інакше.
Не робіть один універсальний пітч-дек для всіх. Факти для кожного читача лишаються тими самими, і так і має бути. Змінюються порядок і акценти, бо покупці різняться причинами, а не лише іменами. Стратегічний покупець хоче побачити, що ваші клієнти й технології додадуть до того, чим він уже володіє. Фінансовий починає зі стійкості грошового потоку і з того, хто керуватиме бізнесом. Дві версії можуть відкриватися різними слайдами й містити ті самі цифри. Якщо цифри в них різні, проблема є вже в одній із них.
СЛАЙД ЗА СЛАЙДОМ
Дванадцять слайдів і що стоїть за кожним
Ось структура, з якої ми починаємо роботу над пітч-деком для покупця. Це саме відправна точка, бо справжня презентація будується навколо логіки конкретного бізнесу: софтверна компанія й роздрібна мережа з онлайн-напрямом не відкриються тим самим слайдом, а шаблон, який рівняє їх під один копил, видно одразу.
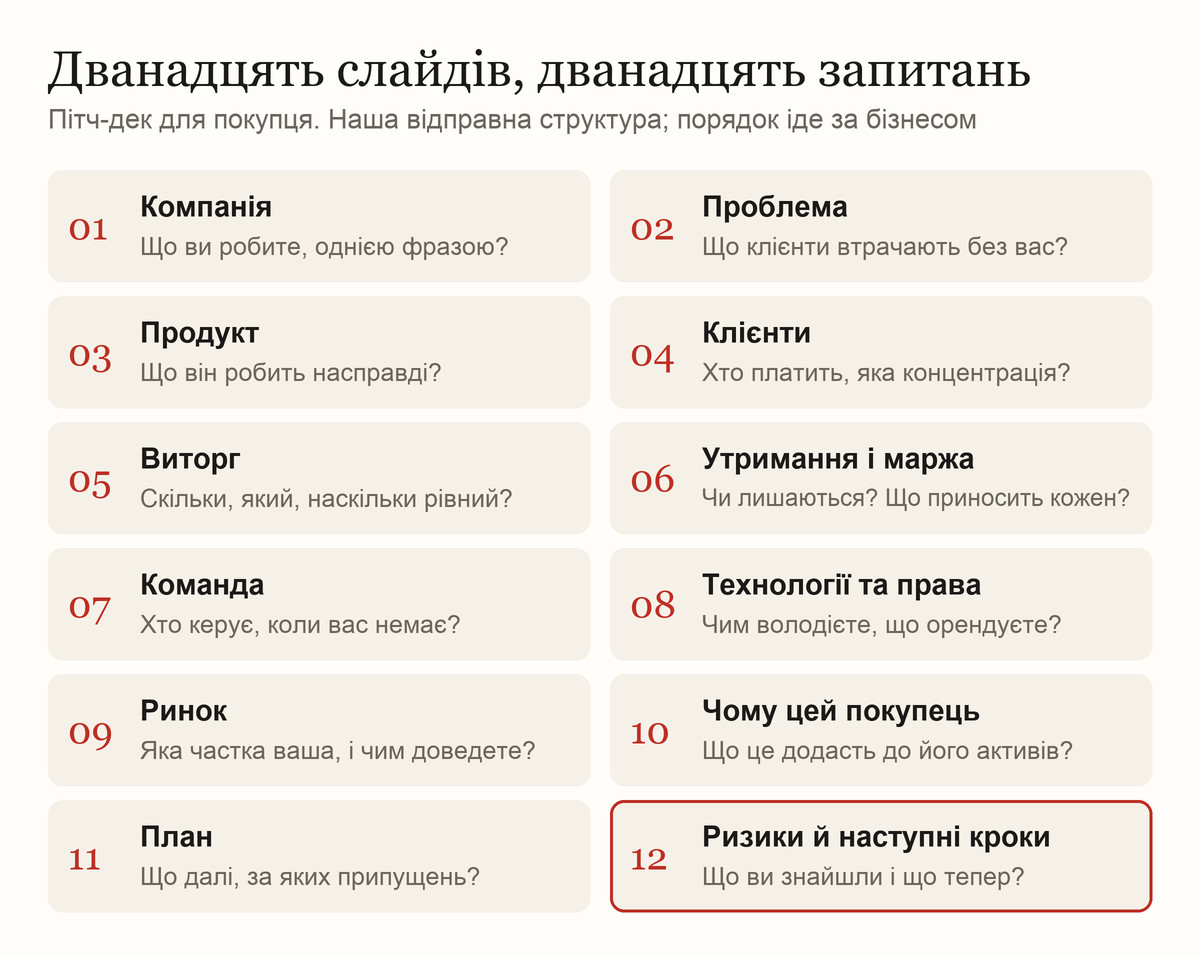
Кожен слайд робить твердження, і кожне твердження має адресу в кімнаті даних. Якщо ви не можете назвати папку, слайд ще не готовий.
| Слайд | Що він має сказати | Що покупець відкриє для перевірки |
|---|---|---|
| 1. Компанія | Що ви робите, для кого і чому це важливо, однією фразою | Усе інше в презентації |
| 2. Проблема | Що втрачають ваші клієнти без вас, їхніми словами | Інтерв'ю з клієнтами, договори, причини продовжень |
| 3. Продукт | Що він робить, на справжніх екранах або справжній роботі | Демонстрація, сам продукт, документація |
| 4. Клієнти | Хто платить, скільки їх, яка концентрація | Список клієнтів, топ-10 за виторгом, договори |
| 5. Виторг | Від трьох до п'яти років, з розбивкою на регулярний і разовий | Звітність, рахунки, звірка з банком |
| 6. Утримання і маржа | Чи лишаються клієнти, скільки приносить кожен | Таблиці когорт, собівартість, журнал відтоку |
| 7. Команда | Хто чим керує і хто керує цим за вашої відсутності | Оргструктура, договори, умови утримання |
| 8. Технології та права | Чим ви володієте, що орендуєте, скільки коштує утримання | Передача прав, репозиторії, акаунти, результати аудиту |
| 9. Ринок | Яка частка у вас зараз і реалістичний наступний крок | Ваші дані про продажі, потім зовнішні джерела |
| 10. Чому цей покупець | Що цей бізнес додасть до того, що в покупця вже є | Ваш аналіз перетинів, поданий як гіпотеза |
| 11. План | Наступні два-три роки, з видимими припущеннями | Модель із припущеннями у редагованому вигляді |
| 12. Відомі ризики й наступні кроки | Що ви вже знайшли, що зробили, який процес далі | Журнал проблем, записи про виправлення, строки |
Деякі з цих слайдів заслуговують на більше, ніж рядок у таблиці.
Виторг (5). Накопичений графік завжди йде вгору, тому його так часто показують, а досвідчені читачі так само часто його пропускають. Показуйте виторг за періодами й розбивайте за типами, бо покупці оцінюють регулярний і разовий виторг за різною математикою. Підпишіть, що ви називаєте регулярним. Договір, який продовжується щороку, бо одна людина щороку телефонує клієнту, це не те саме, що передплата, і покупець з'ясує, що у вас насправді.
Клієнти (4). Майже в кожну презентацію хочеться поставити логотипи. Спочатку перевірте, чи дозволяють це ваші договори і чи знає клієнт про перемовини. До фінального етапу нормально показувати клієнтів як Клієнта А, Б і В з їхньою часткою у виторгу. Саме ця цифра, концентрація, потрібна покупцю в будь-якому разі. Консультанти називають різні пороги, за якими вона починає шкодити, а незалежного дослідження, яке можна процитувати, ми не знайшли, тому формули не пропонуємо. Покажіть її раніше, ніж її порахують за вас.
Технології та права (8). Фразу «власна ШІ-платформа» технічний перевіряльник відкриє вже в першу годину. Скажіть, що це за система насправді, включно з чужими частинами; про це ми писали у статті Проблема AI Wrapper. Скажіть, у кого код і акаунти: багато компаній володіють своїм сайтом менше, ніж думають. Цей слайд може бути простим, але зобов'язаний бути точним, бо юристи покупця прочитають його поруч із запевненнями й гарантіями.
Чому цей покупець (10). Здогад про чужу стратегію може прозвучати самовпевнено, тому пишіть його як гіпотезу зі своїми аргументами. Цінність слайда в тому, що людина всередині компанії покупця отримує перший начерк внутрішнього аргументу, який їй доведеться наводити на користь купівлі.
Відомі ризики (12). Цьому слайду власники опираються більше, ніж будь-якому іншому. Ми його захищаємо, бо для довіри він робить більше за всю іншу презентацію: показує, що ви знаєте свій бізнес, і лишає команді покупця менше приводів для «знахідок». В одному з наступних розділів пояснимо, чому це важливо ще й юридично.
ОДНА ДУМКА
Як має читатися слайд
Пітч-дек зазвичай читають до того, як його представлять, і читають швидко. Сервіс DocSend, який відстежує відкриття таких презентацій, повідомляв, що час інвесторів на перегляд презентації продовжував падати і у 2023 році досяг рекордного мінімуму. Ці дані про венчурних інвесторів, а не про покупців, і по-справжньому зацікавлений покупець повернеться до презентації багато разів. Але перший прохід, від якого залежить, чи повернеться хтось узагалі, короткий майже в усіх.
Правило Кевіна Гейла з посібника Y Combinator тут добре працює: слайди мають бути розбірливими, простими й очевидними. Він же радить обрати від п'яти до семи ідей, які люди мають запам'ятати, бо втримають вони небагато. Для пітч-деку покупцю ми додамо кілька своїх правил.
- Одна думка на слайд, і заголовок формулює її реченням. «Виторг» це ярлик. «Регулярний виторг зростає чотири роки і становить 70% від усього» це твердження, яке можна перевірити. (Цифра тут для прикладу.)
- Кожна цифра має дрібним шрифтом на слайді визначення, період і джерело. Про цифру без них обов'язково запитають, і відповідь прозвучить як виправдання.
- Вісь графіка починається з нуля, і поганий рік теж на графіку. Підготовлений читач одразу помічає обрізану вісь, і обійдеться вона дорожче, ніж поганий рік.
- Версій дві. Та, що ви надсилаєте, має бути зрозумілою без вас, тому в ній більше тексту. У тій, що ви показуєте, тексту менше, бо решту скажете ви.
- Та сама цифра скрізь має однаковий вигляд. Ведіть єдину таблицю всіх цифр із тизера, пітч-деку, меморандуму і моделі та змінюйте їх спочатку там.
- Надсилайте захищений файл із відстеженням переглядів, а не редагований, і ставте на кожну копію ім'я отримувача.
Дизайн тут питання поваги до читача і до бізнесу. Логіка в кожної компанії своя, і презентація, яка їй слідує, показує, що її хтось продумав. Орендований шаблон зі стоковим рукостисканням теж дещо повідомляє покупцю. Хороший дизайн не врятує слабку цифру і не має намагатися. Його завдання зробити так, щоб сильну цифру неможливо було пропустити.
РЕЄСТР ТВЕРДЖЕНЬ
Спочатку твердження, потім слайди
Найкорисніший документ у всьому процесі ніколи не потрапляє до покупця. Ми називаємо його реєстром тверджень: проста таблиця всіх заяв, які ви збираєтеся зробити, з доказами і статусом. Почніть її задовго до появи будь-якої презентації.
| Що ви хочете сказати | Що запитає покупець | Що має існувати |
|---|---|---|
| «Виторг у нас переважно регулярний» | Які договори, які умови, скільки продовжується | Договори за клієнтами, історія продовжень, розбивка виторгу у звітності |
| «Клієнти нас люблять» | Яке утримання за когортами, чому йдуть | Таблиця когорт, журнал відмов, рекомендації, які можна запропонувати |
| «Технологія наша» | Хто написав, за яким договором | Підписана передача прав, контроль над репозиторієм і акаунтами, перевірка ліцензій |
| «Усе працює без мене» | Коли ви востаннє їхали, що сталося | Письмове делегування, справжня відсутність, названий заступник |
| «Маржа зросте» | Які витрати, до якого строку, чи було так раніше | План щодо витрат із датами й попередній приклад |
| «У нас велика можливість з X» | Є підписана угода чи лише розмова | Листування, воронка зі стадіями, реалістична ймовірність |
Потім позначте кожен рядок. Зелений: доказ є і в порядку. Жовтий: він є, але розрізнений або неповний, із ним треба працювати. Червоний: фраза поки що лишається надією. У червоних рядків два чесні виходи: зробити роботу, поки доказ не з'явиться, або прибрати фразу.
Є проста перевірка, яку власник може влаштувати для першого погляду. Дайте поточні матеріали людині, яка розуміється на фінансах і ніколи не бачила вашої компанії, і попросіть підкреслити все, на що вона хотіла б побачити докази. Потім спробуйте надати їх за один день. Так ви побачите, куди дивитися, і не більше. Справжньої перевірки це не замінить, і причини ми називаємо в останньому розділі.
ВИЗНАЧЕННЯ
Цифрі потрібне визначення
Найвідоміший недавній провал історії це крайній випадок, і його варто прочитати уважно заради того, що він каже про визначення. За даними прокуратури Південного округу Нью-Йорка, засновниця стартапу Frank, який допомагав студентам із фінансовою допомогою, повідомила двом банкам про 4,25 млн користувачів і прямо визначила користувача як людину з акаунтом і щонайменше чотирма категоріями даних. Насправді їх було близько 300 тисяч. Коли JPMorgan попросив перевірити цифру, засновниця звернулася до директора з розробки по штучний набір даних. Директор відмовився, і тоді для цього найняли зовнішнього фахівця з даних. JPMorgan заплатив $175 млн у 2021 році. У березні 2025 року присяжні винесли обвинувальний вердикт, а у вересні було призначено строк 85 місяців. AP тоді повідомляло, що вирок оскаржується і що суддя розкритикував також і перевірку, проведену банком.
Це шахрайство, і з чесним власником, який заокруглив цифру, воно не має нічого спільного. Звичайна версія проблеми трапляється набагато частіше і має невинний вигляд. «Клієнти» в презентації включають усіх, хто колись платив, а покупець чекає активних за останні 12 місяців. «Регулярний виторг» включає щорічне обслуговування разових проєктів. «Користувачі» це зареєстровані акаунти, а продуктова команда рахує щотижневі входи. Кожне з цього можна захистити. І кожне, виявлене на третьому місяці угоди, має такий вигляд, ніби продавець сподівався, що ніхто не перевірить.
Ліки нудні, зате робочі: запишіть визначення прямо на слайді, тими самими словами, що й у кімнаті даних, і рахуйте цифру з вихідної системи, а не з торішньої презентації. Точне визначення захищає і вас. Коли ви прямо сказали, що порахували, менша, але правдива цифра стає активом, за яким можна стояти.
КОРИГУВАННЯ
Скориговану цифру ріжуть першою
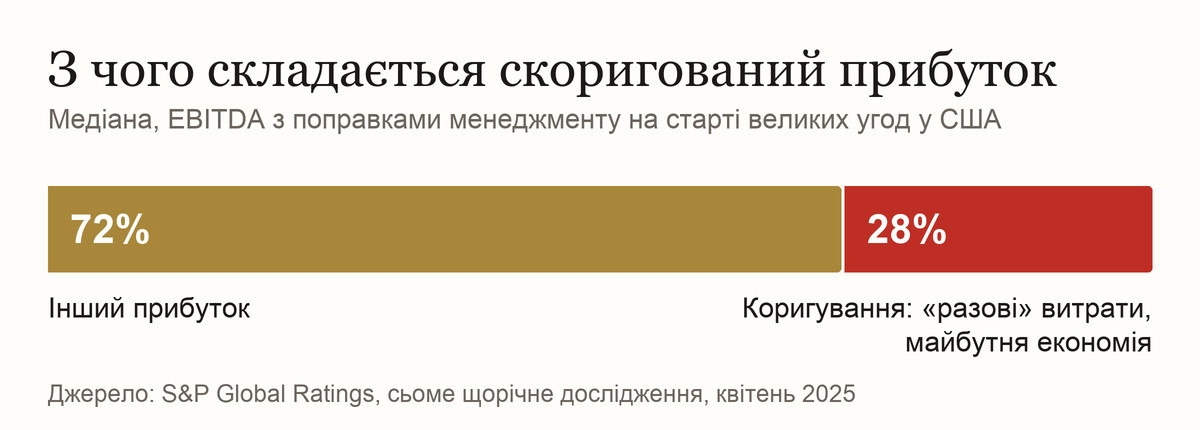
Майже на кожному продажу показують скоригований прибуток: EBITDA за звітністю плюс витрати, які, за словами продавця, не повторяться (add-backs). Деякі такі коригування цілком справедливі. Інші лишаються надіями. Покупці знають різницю і мають дані.
S&P Global Ratings вимірює це роками на великих американських угодах із борговим фінансуванням. У сьомому щорічному дослідженні, квітень 2025 року, коригування становили 28% скоригованої менеджментом EBITDA на старті угоди, за медіаною за весь час дослідження, і агентство дійшло висновку, що прогнози в маркетингових матеріалах виявилися агресивними. Через рік фактичне боргове навантаження було за медіаною на 2,3 оберту EBITDA вище за прогноз. Це великі компанії з рейтингом, які залучають борг, а не ваша компанія, яка продається стратегічному покупцю, але механізм той самий, і люди по той бік столу ці цифри читали.
Тому покажіть міст на слайді або в додатку: від прибутку за звітністю до скоригованого, рядок за рядком, із сумою і документом у кожному. Зарплата власника, приведена до ринкової, з орієнтиром. Разовий рахунок юристів, із самим рахунком. Очікувана економія від запланованого переїзду належить до слабкого типу, тому або не включайте її, або показуйте окремо. Аналіз якості прибутку на боці продавця (sell-side quality of earnings), зроблений незалежною аудиторською фірмою до приходу команди покупця, ставить під цим мостом чуже ім'я. В угоді відчутного розміру його зазвичай варто розглянути, і ваш консультант скаже, чи це ваш випадок.
Зрізане коригування коштує дорожче за себе, бо ціна часто рахується як множник прибутку. Якщо покупець викреслить $200 000 коригувань і оцінить бізнес у шість прибутків, із ціни піде $1,2 млн (цифри тут для прикладу). Ось чому агресивний рядок на слайді погана угода: після перевірки він нічого не приносить і кидає тінь на сусідні рядки.
ПРОГНОЗ
Обіцянку оцінюють як обіцянку
Прогноз єдина частина історії, яку ніхто не може перевірити, тому покупці перевіряють того, хто його робить. Вони дивляться, чи справдився торішній план, і дивляться на припущення. Покажіть і те, й інше. Із прогнозом із названих клієнтів, поточної конверсії і плану найму можна сперечатися, і так він набирає ваги. Лінія, яка зростає, бо її намалювали зростаючою, жодної довіри не отримує.
Якщо покупець прогнозу не вірить, але угоду хоче, розбіжність зазвичай переходить у структуру ціни. Та частина, в яку він не вірить, стає відкладеним платежем за результатами (earnout): гроші прийдуть пізніше, якщо прийдуть результати. За зведенням SRS Acquiom про тенденції за 2026 рік, такі платежі є у 24% приватних угод 2025 року поза науками про життя, у 22% угод із технологічними компаніями і в 30% угод на суму до $50 млн. А тепер подивіться, що повертається.
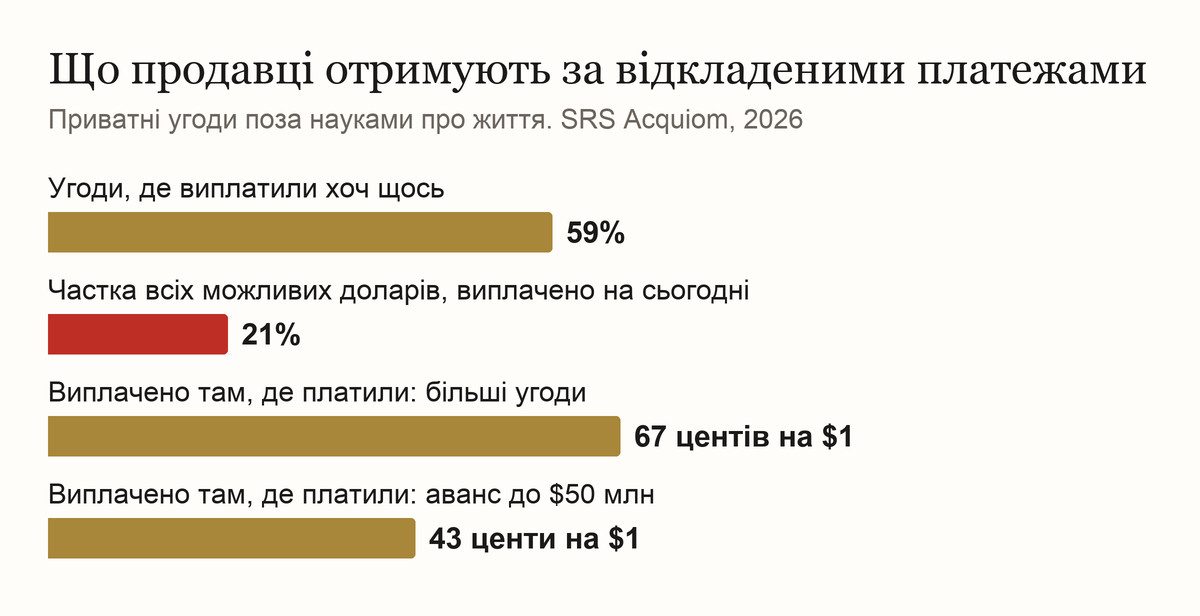
За всіма угодами з відкладеним платежем у цих даних продавці отримали приблизно один із п'яти можливих доларів. Більшість таких умов виплатила хоч щось, але там, де виплатила, це було близько половини. В угодах менших ще менше: за медіаною 43 центи на долар проти 67 центів в угодах з авансом понад $50 млн.
Прочитайте це очима власника: частина ціни, яку ви сьогодні не змогли довести, має добрі шанси до вас не дійти. Відкладені платежі мають своє місце, і справжній розрив вони закривати можуть. Але найдешевше зменшити такий платіж, перетворивши прогноз на історію ще до виходу на ринок: продавати після того, як нові договори підписані й якийсь час попрацювали, а не до цього. Рік підготовки почасти і є способом перенести цифри зі слайда з планом на слайд із виторгом.
СКАЖІТЬ ПЕРШИМИ
Скажіть про погане раніше, ніж це знайдуть
Більшу частину того, що можна знайти, команда покупця знайде. Під вашим контролем те, хто скаже про це першим. Проблема, яку назвали ви, із її розміром і вже зробленими кроками, має вигляд управлінського рішення. Та сама проблема, знайдена аудитором на шостому тижні, народжує запитання, що ще від них приховали.
Є й договірна причина. У договорах купівлі-продажу зазвичай є гарантія відсутності нерозкритих зобов'язань: в оновленні SRS Acquiom про претензії за 2025 рік вона трапляється у 97%, 98% і 99% вивчених угод залежно від року. Частка претензій через її порушення зросла з 11% усіх претензій за гарантіями у звіті 2022 року до 24% у звіті 2024 року, а вирішуються вони за медіаною 14 місяців проти 2,8 місяця за претензіями до гарантій загалом. Те, що ви належним чином розкрили в додатку до договору, як правило, перестає бути сюрпризом, через який на вас можна подати до суду. Як це влаштовано у вашій угоді, вирішує ваш юрист.
Значення мають і слова в презентації. Огляд юридичної фірми Winston & Strawn про претензії через шахрайство після закриття угоди, 2017 рік, пояснює, як це працює в кількох штатах США. Делавер загалом поважає чітке застереження, у якому покупець підтверджує, що не покладався ні на що поза договором, включно з прогнозами й матеріалами перевірки, але свідому брехню в запевненнях самого договору таке застереження захистити не може. У Каліфорнії, за тим самим оглядом, суди зазвичай не застосовують таких застережень узагалі. Інакше кажучи, дисклеймер на вашому останньому слайді захищає менше, ніж здається, і залежить від права угоди та того, як складено договір. За українським або англійським правом відповідь може бути іншою. Нехай юрист прочитає перед надсиланням і презентацію, а не лише договір. Це загальна інформація, а не юридична консультація.
У КІМНАТІ
Презентація менеджменту
У якийсь момент історією перестають бути слайди, і нею стають люди. На презентації менеджменту покупці перевіряють, чи знає команда свій бізнес, чи згодні її учасники одне з одним і хто насправді всім керує.
Кілька речей вдаються, коли до них готуються, і погано виходять, коли їх імпровізують.
- Більше ніж один голос. Якщо власник відповідає на всі запитання, включно з фінансами й технологіями, команда покупця щойно побачила живу демонстрацію залежності від засновника. Цифри має показувати фінансовий керівник, а про систему відповідати технічний: це люди, які лишаться.
- Репетиція з недружньою аудиторією. Неприємні запитання має ставити той, хто сидів на боці покупця: чому ви втратили того клієнта, чому того року впала маржа, чому продаєте саме зараз. Запитання «чому зараз» звучить на кожній зустрічі, і на нього потрібна одна чесна відповідь, яку всі дають тими самими словами.
- «Я повернуся до вас із відповіддю» це хороша відповідь. Набагато краща за імпровізовану цифру, якщо обіцянку записано й виконано. Одна людина веде журнал усіх запитань і відповідей, щоб третій покупець не почув не те, що перший.
- Чутливе відкривається поетапно. Імена клієнтів, вихідний код і точні ціни отримують менше людей і пізніше, особливо якщо серед претендентів є конкурент. Сплануйте це до першої зустрічі.
Пам'ятайте, чому це взагалі працює. Усе сказане в кімнаті найближчими тижнями порівняють із кімнатою даних. Люди, які готувалися за доказами, відповідають спокійно, бо їм не потрібно пам'ятати, що і як узгодити.
ЧОМУ ОСТАННІМ
Чому пітч-дек робиться останнім
Пітч-дек, зроблений надто рано, це список обіцянок.
Пітч-дек це вінець підготовки, і ми маємо це на увазі буквально: його вдягають останнім. Він підбиває підсумок уже зробленій роботі, тому може бути рівно настільки сильним, наскільки сильна вона. Коли власник приходить до нас «лише по презентацію», правильний перший крок зазвичай у тому, щоб з'ясувати, що їй доведеться стверджувати і чи правда це вже зараз. Для нас пітч-деки найулюбленіша частина роботи: якщо справа дійшла до них, значить, продукт готовий.
Робота під ним забирає реальний час. Рік підготовки до продажу це ідеал: устигнути впорядкувати цифри, вирішити питання володіння, виправити продукт, накопичити повний рік чистих результатів і грамотно подати компанію. Від чотирьох до шести місяців це мінімум, і він стосується достатньо невеликого продукту й угоди на кілька мільйонів. Поспіх у цій роботі помітний тим, хто її читає.
Потрібні й правильні люди, і ця частина не безкоштовна і не проста. Для перевірки, яку покупець сприйме всерйоз, потрібні люди, які багато років працювали в M&A, іноді з ліцензіями, і аналітичний відділ, який розбирається в чужому коді від і до. Команда на виправленнях часом потрібна немаленька. Тут у нас є справжня перевага: Peretz працює з великою базою перевірених розробників європейського й українського походження за адекватними цінами, тому, коли продукту на ці місяці потрібна більша виділена команда, ми можемо її зібрати.
Розділяйте оцінку й виправлення, їх часто плутають. Сесія готовності до продажу бізнесу ($1 500) і програма підготовки, яка може за нею піти (від $5 000), дають оцінку і вектор. Те саме Сесія технічного due diligence ($1 500) і повна перевірка (від $7 500): зазвичай від 5 до 10 робочих днів вистачає, щоб поверхово оцінити й зрозуміти, над чим треба працювати, а над чим дуже глибоко. Реальна робота після цього не має стартової ціни, бо спочатку треба побачити продукт. Ці перевірки веде Валерія Чумаченко, яка має понад десять років досвіду в технологічних M&A. Пітч-дек іде вже після, як єдине рішення, вибудуване навколо вашого бізнесу, за участю тих самих людей, які перевіряли факти за кожним слайдом.
Якщо ви на ранішому етапі й ще зважуєте саме рішення, почніть зі статей Перш ніж наймати банкірів, діагностуйте бізнес і Чого побудова систем навчає про їх купівлю.
ЗАПИТАННЯ
Часті запитання
Що таке пітч-дек простими словами?
Короткий набір слайдів, зазвичай близько дюжини, який доводить, чому компанія заслуговує на чиїсь гроші, і дає одному читачу достатньо, щоб вирішити, чи йти на зустріч. Він доводить і відбирає, тоді як меморандум докладно описує, а кімната даних зберігає самі документи.
Скільки слайдів має бути в пітч-деку для покупця?
Ми починаємо з дванадцяти й зазвичай доходимо до числа від 12 до 20, а подробиці виносимо в додаток. Стандарту немає. Презентація менеджменту для відібраних покупців довша, зазвичай від 20 до 40 слайдів. Якщо слайд не несе твердження, потрібного покупцю, приберіть його.
Чим пітч-дек відрізняється від меморандуму (CIM)?
Конфіденційний інформаційний меморандум це довідковий документ, часто від 30 до 80 сторінок і більше, який дає аналітикам достатньо для попередньої пропозиції. Пітч-дек це аргумент для тих, хто вирішує, чи заслуговує угода на увагу. Факти в них мають збігатися. В угоді меншій пітч-дек може виявитися єдиним презентаційним документом.
Чи можна продавати компанію з презентацією, яку я робив для інвесторів?
У такому вигляді ні. Інвестор купує частку в майбутньому, де засновник лишається, а покупець те, що лишиться після відходу власника. Змінюються слайди про засновника, ринок, технології й останній слайд, і більшості з них потрібні нові докази.
Коли починати роботу над пітч-деком?
Список тверджень починайте на самому початку підготовки, а саму презентацію збирайте останньою. Ідеальна підготовка займає близько року, а від чотирьох до шести місяців це мінімум для невеликого продукту й угоди на кілька мільйонів. Пітч-дек, зроблений до завершення роботи, однаково доведеться переробляти, і він може зобов'язати вас до тверджень, яких нічим підтвердити.
Чи треба згадувати в пітч-деку ризики й проблеми?
Так, ті, що грамотний перевіряльник однаково знайде, разом із тим, що ви з ними вже зробили. Для довіри цей слайд робить більше за всіх. Формулювання та їхню відповідність додатку про розкриття в договорі має перевірити ваш юрист.
Чи робить Peretz пітч-деки?
Так, і це наша улюблена частина роботи, бо вона означає, що продукт готовий. Ми робимо пітч-дек останнім, навколо логіки вашого бізнесу, після того як факти за кожним слайдом перевірено. Якщо факти ще не на місці, починаємо з них.
Джерела
- Прокуратура Південного округу Нью-Йорка: вирок засновниці Frank, 29 вересня 2025
- SRS Acquiom: M&A Earnout and Milestone Trends, 2026
- S&P Global Ratings: EBITDA Addback Levels Remain High Despite Some Easing, 17 квітня 2025
- IMAP: CIM vs. Teaser, What Goes In Each and Why It Matters, 2026
- Winston & Strawn на форумі Гарвардської школи права: претензії через шахрайство після закриття угоди, 19 липня 2017
Збираєтеся показувати компанію покупцям? Перевірмо, які твердження вашої історії витримають, раніше за них.
- Поділитися
-

-

-

-

Раз на тиждень одне сповіщення з новими статтями PERETZ. Нічого зайвого.