Чому реальний всесвіт покупців визначається причинами, не іменами.
Майже будь-яка компанія з капіталом технічно може виписати чек, щоб купити майже будь-яку іншу. Це не корисне визначення всесвіту покупців.
Корисне питання ніколи не було в тому, хто міг би купити компанію. Воно в тому, у кого є конкретна, формульована причина оцінити саме цей бізнес вище його автономної вартості, і в кого є капітал, мандат, момент, і здатність реально виконати угоду з цієї причини. Широкий список теоретичних покупців сам по собі не слабкість. По-справжньому сильний бізнес може мати багато переконливих претендентів. Реальний тривожний сигнал інший: безліч теоретичних покупців, жоден з яких не має конкретної причини платити премію, всі оцінюють той самий узагальнений актив тим самим узагальненим способом.
Робота над цифровими продуктами створює трохи незручну перспективу на угоди. Швидко вчишся, що засновники і покупці можуть дивитись на ту саму технологію і бачити зовсім різні речі. Засновник бачить роки вкладень. Покупець бачить залежності. Засновник бачить платформу. Покупець бачить вартість перебудови з нуля. Засновник бачить можливість на основі ШІ. Покупець бачить зовнішній API і дорожню карту вендора. Засновник бачить сто тисяч користувачів. Покупець бачить утримання, концентрацію, і економіку залучення.
Жодна сторона не обов'язково неправа. Вони присвоюють цінність різним речам. Розуміння того, як цифровий актив реально побудований, не лише того, як він виглядає в електронній таблиці, зазвичай розкриває ризики і цінність, яку фінансова звітність сама по собі рідко показує. Саме цей розрив між двома поглядами, по суті, тема всієї цієї статті.
Не питай, хто міг би купити компанію. Питай, у кого є причина оцінити її інакше.
ТЕОРЕТИЧНИЙ ПРОТИ СТРАТЕГІЧНОГО
Теоретичний всесвіт проти стратегічного
Теоретичний всесвіт покупців, це кожна компанія й інвестор з достатнім капіталом, чи правдоподібним доступом до нього, щоб виписати чек. Це великий, здебільшого малоінформативний список.
Стратегічний всесвіт значно менший і значно кориснiший: підмножина цього списку, у кого є реальна теза придбання, конкретна причина, чому цей бізнес вирішує проблему чи прискорює можливість, важливу саме для них, прямо зараз.
Перехід від теоретичного списку до стратегічного, це велика частина реальної роботи в розумінні того, скільки бізнес реально коштує комусь іншому, і це розрізнення варто розуміти за роки до початку будь-якого процесу, не відкривати його під час нього.
АВТОНОМНА ПРОТИ СТРАТЕГІЧНОЇ
Автономна вартість проти стратегічної
Автономна вартість, це скільки бізнес коштує як незалежний актив, на основі власної економіки, ризику, зростання, і профілю генерації грошей, число, від якого зазвичай відштовхується фінансовий покупець.
Стратегічна вартість, це скільки той самий бізнес може коштувати конкретному покупцю, якщо врахувати активи, клієнтів, можливості, дистрибуцію, чи конкурентну позицію, що в цього покупця вже є.
Корисна, навмисно груба ментальна модель: стратегічна вартість дорівнює автономній вартості, плюс специфічні для покупця синергії, мінус витрати й ризики інтеграції.
Це застереження важливе. Стратегічна вартість створює простір для премії. Вона не гарантує, що продавець її отримає. Конкуренція серед покупців, альтернативи, що є в кожного покупця, фінансування, і переговорний важіль визначають, скільки з цієї теоретичної вартості реально стане ціною покупки.
Та сама компанія може законно коштувати різні суми для різних покупців, і обидва числа можуть бути правильними одночасно.
АКТИВ
Актив, не список покупців
Розмова про всесвіт покупців зазвичай починається не з того місця, зі списку компаній, до того як хтось реально назвав, що саме існує всередині бізнесу, який оцінюють.
Покупець не купує абстрактну компанію. Він купує конкретну комбінацію клієнтів, виручки, технології, інтелектуальної власності, даних, дистрибуції, доступу до ринку, процесів, бренду, людей, і географії. Різні покупці можуть присвоїти радикально різні економічні ідентичності тій самій комбінації.
Власна e-commerce платформа може бути операційним активом для теперішнього власника, коротким шляхом до можливості для прямого конкурента, механізмом виходу на ринок для корпорації, що намагається досягти категорії, куди не може легко увійти органічно, і інтеграційною платформою для консолідатора, що будує навколо неї портфель.
Код зовсім не змінився в усіх цих чотирьох прочитаннях. Змінилась причина покупця ним володіти.
Всесвіт покупців, це реально не список компаній. Це карта причин.
Актив → Можливість → Перевага → Економічний ефект → Стратегічна вартість → Зафіксована ціна
АКТИВ, чим бізнес реально володіє?
↓
МОЖЛИВІСТЬ, що цей актив дозволяє робити конкретному покупцю?
↓
ПЕРЕВАГА, що вони отримують проти власних альтернатив?
↓
ЕКОНОМІЧНИЙ ЕФЕКТ, що змінюється у виручці, маржі, швидкості, утриманні, чи ризику?
↓
СТРАТЕГІЧНА ВАРТІСТЬ, чому це коштує більше саме цьому покупцю, ніж іншим?
↓
ЗАФІКСОВАНА ЦІНА, скільки з цього реально може стати ціною покупки?
Перехід одразу до списку покупців без проходження цього ланцюга, це як продавець опиняється з довгим списком імен і без реального розуміння, чому хтось конкретний має заплатити більше, ніж хтось інший.
ОДИН АКТИВ ЧОТИРИ ПРИЧИНИ
Один актив, чотири різні причини за нього заплатити
Уяви гіпотетичну компанію, побудовану навколо власного алгоритму маршрутизації клієнтів для логістичної платформи. Той самий актив, якщо подивитись очима чотирьох різних покупців, дає чотири по-справжньому різні економічні відповіді.
Один актив, чотири різні причини за нього заплатити
| Покупець | Що актив реально дає | Звідки береться цінність |
|---|---|---|
| Прямий конкурент | Закриває розрив в ефективності маршрутизації, з яким боролись роками | Прибирає конкурентну слабкість, цінність вимірюється проти того, у що обійшлась би втрата ще більшої частки ринку |
| Корпорація, що виходить у категорію | Робочий алгоритм замість вісімнадцяти місяців внутрішньої розробки | Заощаджений час і уникнений ризик виходу на ринок, вимірюється проти затримки самостійної розробки |
| Консолідатор / платформений покупець | Двигун маршрутизації, що підключається одразу до трьох портфельних компаній | Цінність множиться через наявні активи, не лише через сам обʼєкт купівлі |
| Фінансовий спонсор | Захищена, важкокопійована технологія всередині в іншому звичайного логістичного бізнесу | Сильніший автономний профіль дохідності, виправданий довговічністю, не конкретною синергією |
Код ідентичний у всіх чотирьох рядках. Різниться те, що кожному покупцю інакше довелось би будувати, втрачати, чи обходитись без. Саме ця різниця, звідки реально береться число кожного покупця.
СТРАТЕГІЧНІ ПРОТИ ФІНАНСОВИХ
Стратегічні покупці проти фінансових спонсорів, точно
Тут варто бути точнішим, ніж дозволяє звичайне спрощення.
Фінансовий спонсор зазвичай відштовхується від автономної економіки і дохідності, досяжної через зростання, покращення маржі, позикове фінансування, операційні зміни, і підсумковий вихід. Це не значить, що спонсори ніколи не бачать стратегічну вартість. Додаткові придбання до наявної портфельної компанії, консолідаційні платформені стратегії, і операційні тези навколо конкретних покращень, все це може створити версію стратегічної вартості, що не ексклюзивна для корпоративних покупців.
Корпоративний стратегічний покупець додає окремий шар зверху: цінність, створену конкретно поєднанням обʼєкта купівлі з активами, що покупець вже має, крос-продажем у наявну базу клієнтів, закриттям розриву в можливостях, чи зміною конкурентної позиції.
Чесна поправка проста: стратегічні покупці не платять більше автоматично. У них просто може бути доступне додаткове джерело вартості, і скільки з нього виживе в перемовинах, слідує тій самій логіці, що вже працює всюди в цьому ланцюгу.
БУДУВАТИ ЧИ КУПУВАТИ
Будувати чи купувати: реальна економічна причина угод
Під багатьма стратегічними придбаннями лежить неявне порівняння: скільки коштувало б побудувати цю можливість самостійно замість купівлі.
Купівля несе ціну угоди, вартість інтеграції, ризик переходу, і ризик виконання. Будівництво несе витрати на інженерію чи найм, час до виходу на ринок, вартість залучення клієнтів з нуля, ризик виходу на ринок, і власний ризик виконання, той самий розрахунок, розібраний ширше у рівнянні будувати проти купувати.
Стратегічне придбання стає по-справжньому переконливим, коли вартість, затримка, і невизначеність будівництва перевищують премію, потрібну для купівлі. Це порівняння, явне чи ні, часто і є реальним джерелом специфічної для покупця премії, не загальне відчуття, що обʼєкт купівлі просто хороший бізнес.
ФРЕЙМВОРК ВСЕСВІТУ
Фреймворк всесвіту покупців
Структурований спосіб перейти від теоретичного списку до стратегічного проходить через пʼять питань, кожне з яких перевіряє щось по-справжньому своє.
Пʼять питань, що відділяють теоретичне від стратегічного
| Питання | Що воно перевіряє |
|---|---|
| Хто міг би тебе купити? | Теоретичний всесвіт: капітал чи правдоподібний доступ до нього |
| Хто реально б тебе розглянув? | Стратегічна чи фінансова відповідність: існує переконлива теза придбання |
| У кого є причина платити вище автономної вартості? | Специфічна для покупця синергія: вирішує проблему чи прискорює можливість, важливу саме цьому покупцю |
| Хто реально може виконати угоду? | Капітал, мандат на придбання, фінансування, регуляторна здійсненність, інтеграційна спроможність |
| Кому ти потрібен саме зараз? | Момент: ринковий тиск, розрив у продукті, стратегічний зсув, конкурентна загроза, чи технологічне вікно |
Відповідність покупця не статична, саме тому пʼяте питання заслуговує на окрему увагу. Компанія може бути стратегічно релевантною покупцю, не будучи для нього здійсненною сьогодні. Бюджетні цикли, інтеграційна спроможність, недавня зміна стратегії, чи регуляторні обмеження можуть затримати покупця, що в усьому іншому підходить ідеально.
КАРТУВАННЯ ВСЕСВІТУ
Картування всесвіту до того, як він знадобиться
Реальна карта всесвіту покупців, це не список кожної компанії в галузі. Це структурована відповідь, для цього конкретного бізнесу, на те, у кого є стратегічна причина його хотіти, що вони реально купували б, і що ймовірно буде їх обмежувати.
Що реально містить карта всесвіту покупців
| Тип покупця | Стратегічна теза | Головне обмеження |
|---|---|---|
| Прямий конкурент | Частка ринку, клієнти, можливості, конкурентна позиція | Перетин, антимонопольні ризики, інтеграція |
| Суміжний гравець | Нова можливість, база клієнтів, вихід на ринок, крос-продажі | Інтеграція і стратегічна відповідність |
| Платформа / консолідатор | Масштаб, регулярна виручка, операційний важіль, економіка консолідації | Інтеграція і ризик концентрації |
| Фінансовий спонсор | Автономна дохідність, зростання, розширення маржі, позикове фінансування, вихід | Ціна входу і поріг дохідності |
| Гравець із суміжного ринку | Швидкий вихід на ринок, дистрибуція, відносини | Знання галузі і виконання |
Будувати цю карту варто за роки до початку процесу, не за місяць до нього. Відповідь на питання, хто реально заплатив би премію і чому, може змінити те, як бізнес варто будувати весь цей час, не лише те, як його врешті варто продавати.
ДОВГИЙ І КОРОТКИЙ СПИСОК
Чому довгий список може бути слабким, а короткий сильним
Довгий список потенційних покупців сам по собі не слабкість. Він може бути справжньою силою, коли в кожного імені в ньому є окрема, конкретна причина платити премію: база клієнтів для одного, технологія для іншого, географічна присутність для третього.
Реальний сигнал слабкості не в довжині списку. Він у тому, чи є в когось у ньому формульована причина оцінити бізнес значуще вище автономної вартості, чи весь список оцінив би той самий узагальнений актив тим самим узагальненим способом.
Короткий список може бути значно сильнішим за довгий, коли він побудований на реальній стратегічній відповідності, не на широкій привабливості. У добре позиціонованого бізнесу є впізнавані покупці з конкретними причинами оцінити його інакше.
ДОКАЗИ
Докази: що продавець реально має вміти довести
Покупець не платить премію, тому що продавець заявляє стратегічну вартість. Він платить, тому що може це підтвердити, перевірити доказами, достатньо конкретними, щоб вбудувати у власну модель і захистити всередині своєї організації.
Що потрібно покупцю, щоб підтвердити премію
| Дані про концентрацію й утримання клієнтів |
| Якість і передбачуваність регулярної виручки |
| Власна технологія і володіння інтелектуальною власністю |
| Технологічні залежності і вартість їх заміни |
| Реальний географічний чи галузевий доступ до ринку |
| Реальна вартість перемикання і довговічність клієнтів |
| Базовий профіль зростання і маржі |
| Економіка будувати-чи-купувати з боку покупця |
Покупець не платить премію, тому що ти заявляєш стратегічну вартість. Він платить, тому що може це підтвердити.
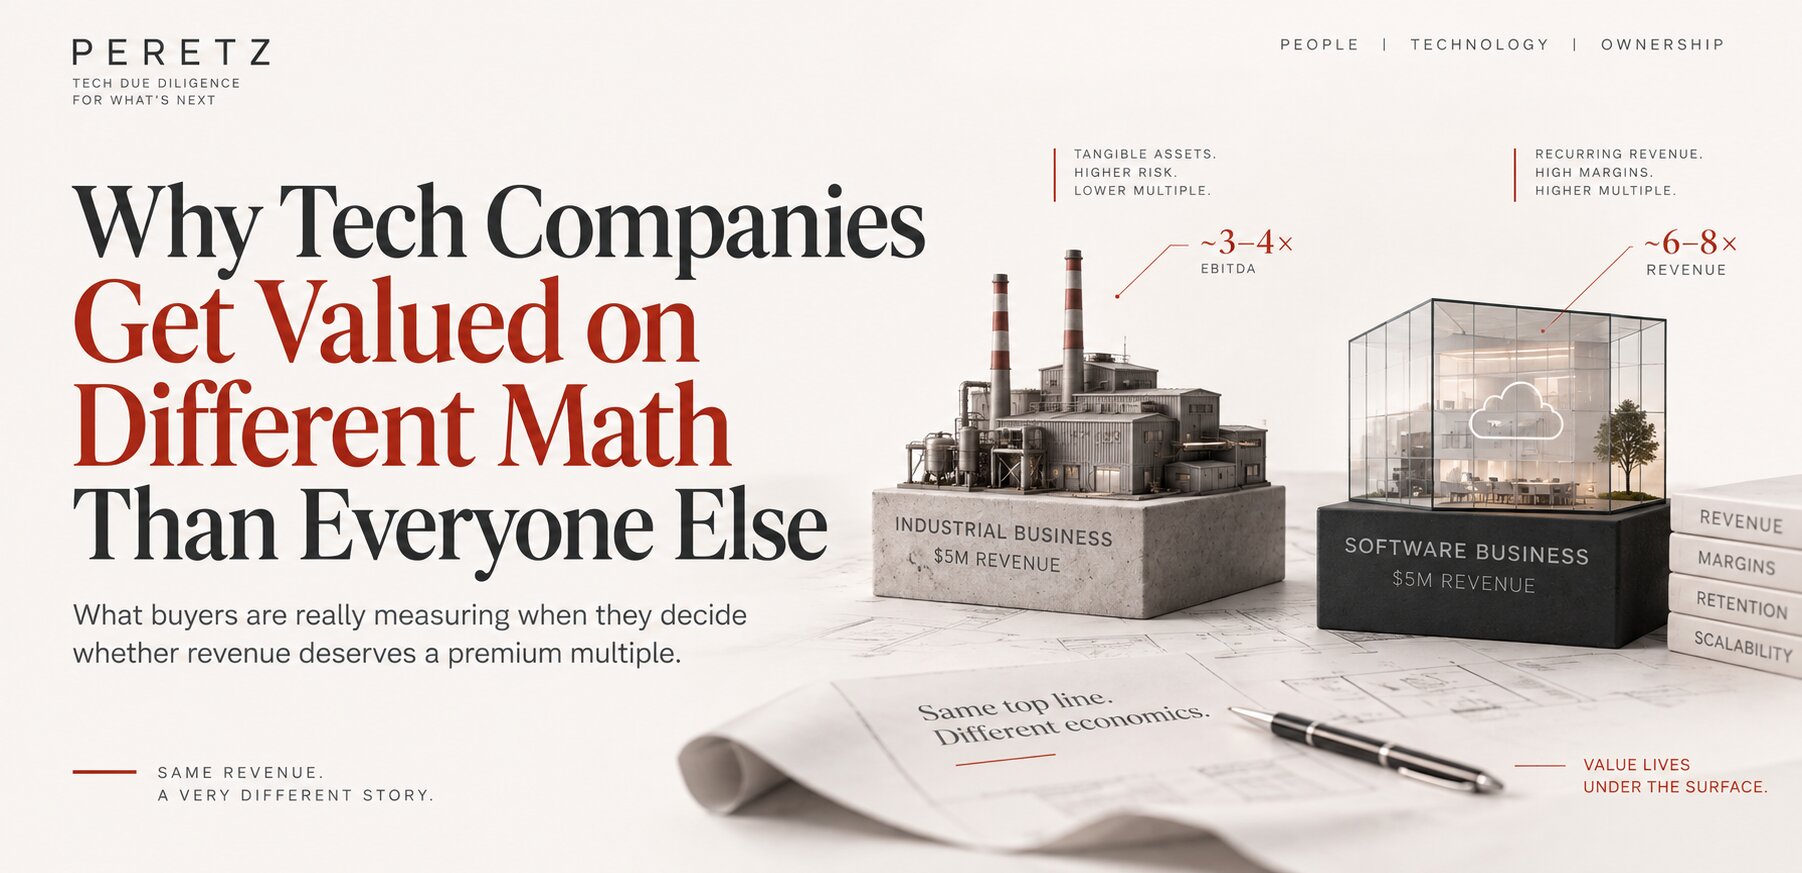
Ніщо з цього не з'являється автоматично в момент продажу. Це накопичений результат того, як бізнес реально вели роками до цього, та сама дисципліна, що стоїть за тим, чому технологічні компанії оцінюють за іншою математикою, розібрана у чому технокомпанії оцінюють за іншою математикою.
РЕЛЕВАНТНІСТЬ ПОКУПЦЮ
Будувати під релевантність покупцю, не під конкретного покупця
Це не аргумент на користь будівництва бізнесу виключно заради придбання конкретним заздалегідь названим покупцем. Такий підхід зазвичай дає щось вузьке і крихке, і покупці зазвичай бачать це наскрізь.
Це значить розуміти, задовго до початку будь-якого процесу, у яких типів покупців була б найсильніша стратегічна причина хотіти цей бізнес, і будувати по-справжньому конкретну, захищену цінність, що виявляється непропорційно корисною саме цим типам покупців, не загальну цінність, націлену сподобатись одразу всім.
Всесвіт покупців теж не статичний. Стратегічна вартість зсувається разом із ситуацією самого покупця: конкурентним тиском, продуктовою дорожньою картою, пріоритетами ради директорів, бюджетом, чи ринковим моментом. Бізнес, що не був стратегічно релевантним конкретному покупцю два роки тому, може стати дуже релевантним тому самому покупцю сьогодні, не змінивши в собі геть нічого.
ПОБУДУВАТИ ЦІННЕ
Різниця між побудувати щось і побудувати щось цінне
Засновник, що побудував річ, бачить роки роботи. Врешті хтось інший побачить у цьому уникнену перебудову з нуля, швидше зайнятий ринок, усунену загрозу, чи виправданий мультиплікатор, і рідко всі чотири одразу.
Знати, що з цього реально потрібно комусь конкретному, розуміти, що їм інакше довелось би будувати чи чим жертвувати, і вміти довести цю різницю, ближче до реальної роботи, ніж будь-який список імен колись був.
Реальне питання ніколи не було в тому, хто міг би купити бізнес. Воно в тому, що ти побудував, кому це потрібно достатньо сильно, щоб оцінити це інакше, і чи можеш ти довести чому.
Що таке всесвіт покупців у термінах M&A?
Повний набір компаній та інвесторів, що могли б правдоподібно купити бізнес, на відміну від значно меншої стратегічної підмножини, у кого є і конкретна причина оцінити його вище автономної вартості, і капітал, мандат, і момент, щоб діяти з цієї причини.
У чому різниця між автономною вартістю і стратегічною?
Автономна вартість, це скільки бізнес коштує як незалежна одиниця, на основі власної економіки, ризику, і зростання. Стратегічна вартість, це скільки той самий бізнес може коштувати конкретному покупцю, якщо поєднати з тим, чим цей покупець вже володіє. Розрив між ними, це де стає можливою премія, не гарантованою.
Чи завжди стратегічні покупці платять більше за фінансових спонсорів?
Не автоматично. У стратегічних покупців може бути додатковий шар вартості через наявні активи й можливості, поки фінансові спонсори теж можуть мати стратегічні тези через додаткові придбання, консолідацію, чи операційне покращення. Конкретна угода важить більше, ніж сама категорія покупця.
Чи поганий це знак, якщо багато різних компаній могли б купити бізнес?
Не сам по собі. Довгий список покупців, справжня сила, коли в кожного покупця є окрема причина платити премію. Він стає тривожним знаком, коли весь список оцінив би бізнес тим самим узагальненим способом.
Як економіка будувати-чи-купувати впливає на те, скільки заплатить покупець?
Придбання стає більш переконливим, коли вартість, затримка, і невизначеність самостійного будівництва тієї самої можливості перевищують премію, потрібну для купівлі.
Які докази реально потрібні покупцю, перш ніж він заплатить премію?
Конкретні, перевірювані докази, що він може вбудувати у власну модель: дані про концентрацію й утримання клієнтів, якість регулярної виручки, володіння власною технологією і її залежності, вартість перемикання, профіль зростання і маржі, і реальний географічний чи галузевий доступ до ринку.
Намагаєшся зрозуміти, хто реально заплатив би премію за те, що ти побудував, і чому?
Записатись на Strategic Session
Одна з найчастіших причин, чому покупець вагається незалежно від стратегічної відповідності, розібрана у залежність від засновника: знижка, яку ніхто не вписує в презентацію.
- Поділитися
-

-

-

-

Схожі статті
-
17. 07. 2026
Рівняння Build vs. Buy змінилося. Більшість компаній його ще не перерахували

-
19. 09. 2026
Чому технологічні компанії оцінюють за іншою математикою, ніж усіх інших
-
19. 09. 2026
Проблема AI Wrapper: чому «ми використовуємо ШІ» не означає те, що думають покупці
-
20. 09. 2026
Залежність від засновника: знижка, яку ніхто не вписує в презентацію