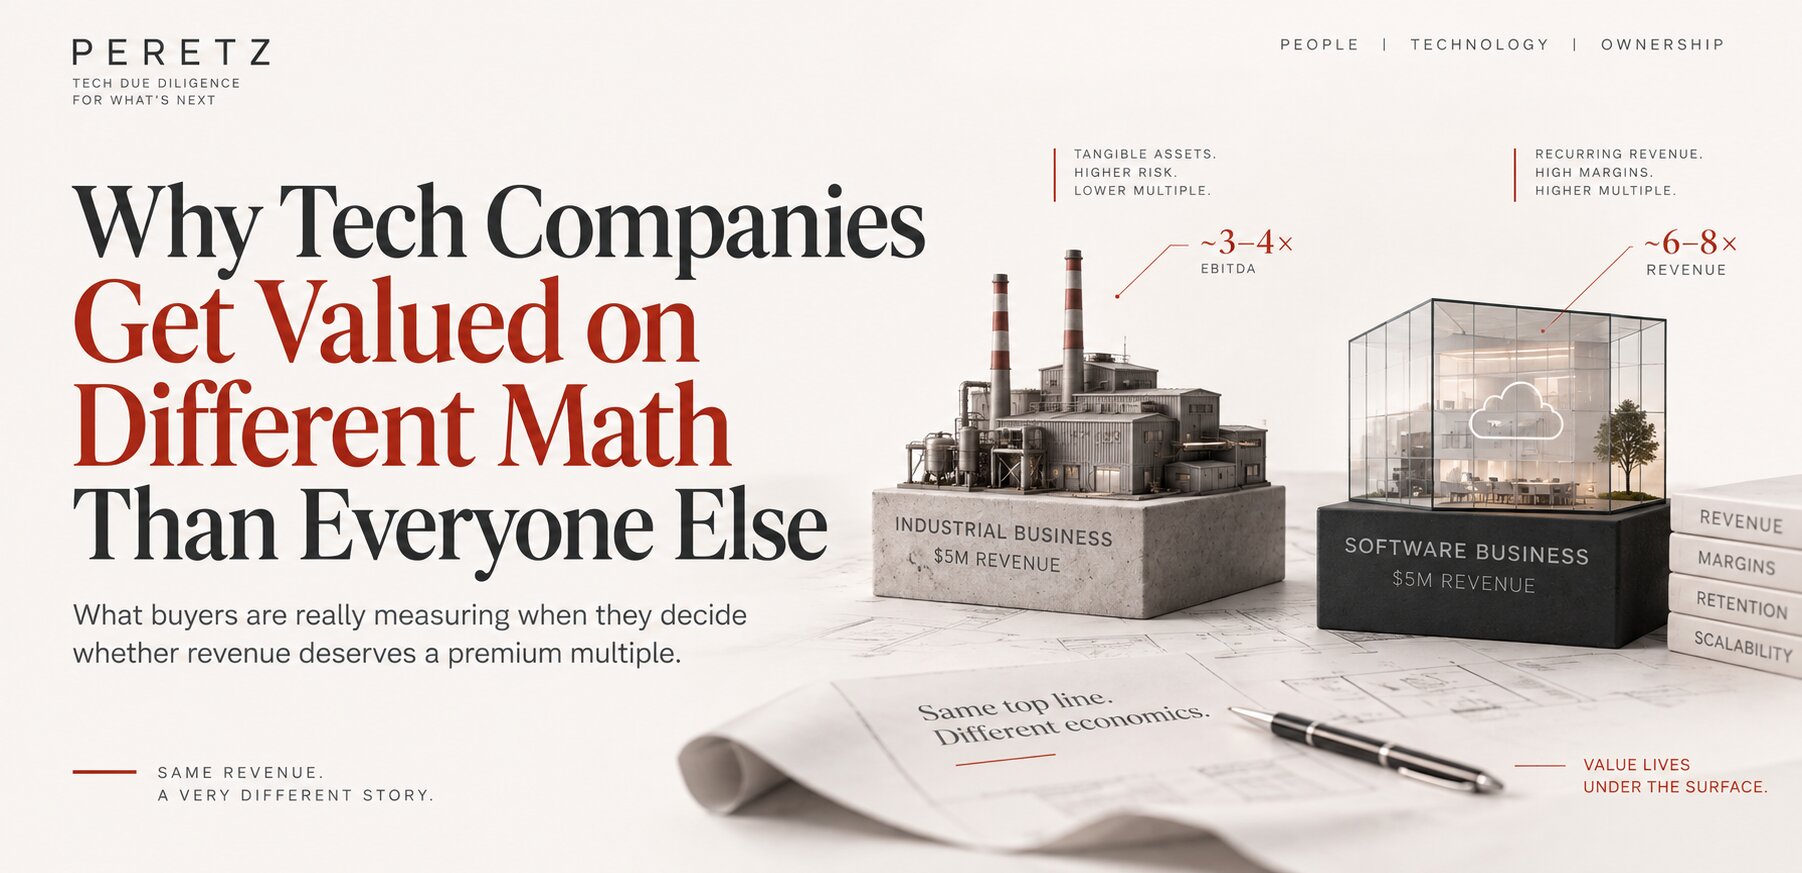
Що покупці насправді вимірюють, коли вирішують, чи заслуговує виручка на преміальний мультиплікатор.
Дві компанії можуть генерувати однакову виручку і все одно коштувати радикально різні суми. Причина не в тому, що один засновник краще веде перемовини. Річ у тім, що покупці насправді купують не виручку. Вони купують імовірність того, що ця виручка залишиться і наступного року, і економіку, що стоїть за її утриманням.
Софтверна компанія з регулярною виручкою, високою валовою маржею і сильним утриманням клієнтів може підтримувати цілком інший фреймворк оцінки, ніж проєктний бізнес з тією самою підсумковою цифрою. Засновники, що не проводять кар'єру в M&A, часто вважають це по-справжньому заплутаним, і це зрозуміло. Збоку це виглядає довільним. Це не так. Під цим є реальна, пізнавана логіка, і розуміння її змінює те, як ти будуєш бізнес за роки до того, як колись його продаси.
Мультиплікатор не нагорода за виручку. Це ставка на те, наскільки впевнено ця виручка повториться.
ДВІ КОМПАНІЇ ВИРУЧКА
Дві компанії, одна виручка
Для багатьох усталених бізнесів оцінка починається з прибутку чи грошового потоку, того, що бізнес реально лишає собі після витрат, із застосованим мультиплікатором на основі ризику й зростання. Це розумний, усталений підхід, і він добре працює, коли майбутнє бізнесу приблизно схоже на його минуле: подібна маржа, подібні стосунки з клієнтами, подібні операційні витрати, з року в рік.
Софтверні бізнеси часто оцінюють інакше, бо це припущення не завжди тримається, і виручка, конкретно правильний тип виручки, стає кориснішим орієнтиром для майбутньої цінності, ніж поточний прибуток. Виручка корисна покупцю, коли вона реально слугує орієнтиром для майбутньої генерації грошей, і коли в бізнесу є характеристики, що роблять цю виручку довговічною й масштабованою. Компанія з пʼятьма мільйонами доларів річної виручки, жорстким відтоком клієнтів, тонкою валовою маржею, і залежністю від одного корпоративного клієнта не стає цінною автоматично лише тому, що верхній рядок називається «софт», той самий розрив між ярликом і реальністю, розібраний з боку володіння у що ти володієш проти орендуєш. Ярлик ніколи не робить роботу. Реальна економіка робить.
МУЛЬТИПЛІКАТОРИ РОЗХОДЯТЬСЯ
Чому мультиплікатори так розходяться
Щойно виручка стає частиною розмови, наступне питання, який тип виручки реально заслуговує на премію, бо не вся виручка сприймається однаково, зовсім не однаково. Долар виручки, що розумно передбачувано продовжиться, підкріплений низьким відтоком, реальною вартістю перемикання, чи контрактом, коштує для покупця більше, ніж долар, що треба заново заробити з нуля щоцикл. Перший долар поводиться як актив. Другий поводиться як прогноз, а прогнози дисконтують.
Мультиплікатори винагороджують передбачуваність, і передбачуваність здебільшого функція того, як структурована виручка, не того, наскільки вона велика. Це не єдиний фактор, зростання, маржа, концентрація клієнтів, капіталомісткість, і конкурентна позиція теж мають значення, але це той фактор, що більшість засновників недооцінюють, поки модель покупця не зробить його явним.
ЩО ЗНАЧИТЬ РЕГУЛЯРНА
Що реально має означати «регулярна»
Слово «регулярна» вживають вільно, і саме вільна версія там, де багато засновників переоцінюють, скільки реально коштує їхній бізнес. Регулярна виручка не просто виручка, що трапляється повторюватись. Це виручка, чиє продовження можна моделювати з розумною впевненістю.
Контракти один спосіб створити цю впевненість. Не єдиний. Моделі на основі використання й споживання, помісячні підписки із сильною історичною поведінкою продовження, і когортна ефективність, що стабільно тримається з часом, всі можуть підтримати ту саму впевненість, що й багаторічний контракт, іноді навіть сильніше. Клієнт, що випадково купує знову щороку, без контракту й без реального патерну за цим, не те саме, що виручка, яку покупець може моделювати наперед з упевненістю. Різниця не в паперах. Різниця в тому, чи реально продовження передбачуване, і якими доказами це підкріплено.
ПРАВИЛО 40
Правило 40
Одна евристика постійно зʼявляється в розмовах про оцінку SaaS: зростання виручки плюс показник прибутковості, зазвичай EBITDA-маржа, мають приблизно становити сорок відсотків або більше. Точне визначення відрізняється від розмови до розмови, дехто використовує маржу вільного грошового потоку замість цього, і саме тому це варто сприймати як приблизну евристику, не закон оцінки.
Правило 40 на практиці
| Зростання | Маржа | Правило 40 | Про що це каже |
|---|---|---|---|
| 60% | -10% | 50% | Зростання домінує над економікою |
| 30% | 10% | 40% | Збалансоване зростання і прибутковість |
| 10% | 15% | 25% | Ні зростання, ні маржа не компенсують одне одного |
| 5% | 35% | 40% | Прибутковість несе на собі все рівняння |
Жоден з цих рядків не є автоматично хорошим чи поганим сам по собі, шістдесят відсотків зростання, профінансованого нестійкими витратами чи важким відтоком, розповідають зовсім іншу історію, ніж шістдесят відсотків зростання зі здоровим утриманням, навіть при тому самому підсумковому числі. Правило 40, це генератор питань, не формула оцінки. Воно дає покупцю швидкий спосіб поставити краще уточнювальне питання, не вердикт.
ЧИСТЕ УТРИМАННЯ
Чисте утримання виручки
Одна з найпоказовіших метрик у розмові про оцінку софтверного бізнесу, це чисте утримання виручки (NRR), що відбувається з виручкою фіксованої групи наявних клієнтів за наступні дванадцять місяців, без додавання жодних нових клієнтів взагалі. Стійкий NRR вище 100% означає, що наявна база клієнтів розширюється, через апгрейди, доп-продажі, чи зростання використання, швидше, ніж стискається через відтік. Вище утримання може суттєво знизити, скільки зростання від нових клієнтів компанії потрібно просто щоб зберегти темп.
Бізнес, що мусить продавати новим клієнтам просто щоб замінити тих, хто тихо йде, реально не росте. Він наповнює відро з дірою в ньому.
Утримання значуще вище 100% каже покупцю дещо по-справжньому корисне: реальна частка майбутнього зростання вже проявляється всередині наявної бази, до того як підписано хоча б одного нового клієнта. Це один з більш стійких сигналів у цифрах, не тому що це магія, а тому що це складно підробити протягом кількох років.
ВАЛОВА МАРЖА
Валова маржа показує, який бізнес ти реально ведеш
Валова маржа, це де самоідентифікація «технологічної компанії» тихо починає розвалюватись. Софтверні бізнеси часто мають структурно вищу валову маржу, бо обслуговування ще одного клієнта додає відносно мало додаткових витрат на доставку. Але це не універсально. Інференс ШІ, підтримка за участі людини, ліцензування даних, і важка інфраструктура можуть суттєво змінити це рівняння, точно та прихована структура витрат, розібрана під іншим кутом у проблемі AI Wrapper, де те, що на папері виглядає як софтверна маржа, може поводитись більше як маржа послуг, щойно реальні витрати на використання проявляються.
Ні висока, ні нижча маржа не краща за своєю суттю. Це просто різні економічні двигуни, і покупці оцінюють їх згідно з тим, що реально показують цифри, не тим, як бізнес називають у презентації.
ТЕХНОЛОГІЯ ПРОТИ ОБГОРТКИ
Технологія проти технології як обгортки
Саме тут реально виникає розчарування засновників, не через несправедливість покупця, а через невідповідність між тим, як бізнес себе описує, і тим, як реально поводяться його фінанси. Ярлик «технології» не створює технологічну економіку. «Ми побудували власний софт», це реальне, значуще твердження, коли цей софт реально змінює базову економіку, маржу, масштабованість, утримання, вартість перемикання. Це значно слабше твердження, коли софт просто підтримує операцію, чия економіка фундаментально не зрушила.
Чесний тест не в тому, чи використовує бізнес технологію, майже кожен бізнес використовує її зараз. Логістична компанія не стає софтверною компанією лише тому, що в неї гарний застосунок, і рекрутингова фірма не стає нею лише тому, що її внутрішні інструменти чудові. Реальне питання, чи реально технологія змінила базову економіку бізнесу, його структуру маржі, як він масштабується, як клієнти продовжують стосунки, скільки коштує залучити наступного. Коли змінила, бізнес реально може законно оцінюватись через іншу економічну призму. Коли не змінила, ярлик не зрушує число.
БУДУЙ ПІД МУЛЬТИПЛІКАТОР
Будуй під мультиплікатор до того, як він тобі знадобиться
Ніщо з цього не можна застосувати заднім числом, коли угода вже на столі, саме тому це варто розуміти за роки до цього моменту, не під час нього. Якщо передбачуваність виручки, це те, що заробляє премію, вибудовування стосунків з клієнтами саме так вже зараз, не за рік до продажу, це те, що реально проявиться в цифрах, які колись побачить покупець. Якщо чисте утримання виручки, це один з більш стійких сигналів у цифрах, рішення, що його покращують, зниження відтоку, побудова реального доходу від розширення, це операційні рішення, не рішення підготовки до угоди, і їм потрібні роки, щоб показати реальну історію.
Це насправді не підготовка до M&A, та сама дисципліна, розібрана з боку покупця у як аудувати цифровий продукт перед купівлею. Це те, як будувати кращий бізнес у будь-якому разі, регулярна виручка, реальне утримання, і дисципліна маржі роблять компанію сильнішою вести, не лише легшою продати. Засновники, що отримують найкращі результати, зазвичай не ті, хто добре виступає на одній зустрічі. Це ті, чиї фінанси вже розповідають історію, яку покупець хоче почути, бо бізнес тихо будувався саме так роками до того, як хтось почав його продавати.
Покупець не закохується в презентацію. Він закохується в патерн, що вже існував до того, як презентацію написали.
Чому SaaS-бізнеси часто оцінюють за мультиплікаторами виручки чи ARR?
Бо добре керований софтверний бізнес часто активно реінвестує в зростання, показуючи тонкий чи від'ємний прибуток, поки будує базу клієнтів, патерн утримання, і структуру маржі, що коштує значно більше, ніж передбачає поточний прибуток. Виручка стає кориснішим сигналом, ніж прибуток, лише коли вона реально передбачувана й довговічна, не просто тому що бізнес називає себе софтом.
Що таке Правило 40, і чи мусить кожна компанія йому відповідати?
Це евристика, що використовують у розмовах про оцінку SaaS, яка стверджує, що зростання виручки плюс показник прибутковості, зазвичай EBITDA-маржа, мають приблизно становити 40% або більше. Точне визначення відрізняється між розмовами, саме тому його сприймають як приблизну евристику, не суворе правило оцінки, корисну для кращих уточнювальних питань, не для винесення вердикту самої по собі.
Що таке чисте утримання виручки, і чому це важливо?
Це вимірює, що відбувається з виручкою фіксованої групи наявних клієнтів за наступний рік, без урахування нових клієнтів. Стійкий NRR вище 100% означає, що наявні клієнти розширюються швидше, ніж стискаються через відтік, що знижує, скільки зростання від нових клієнтів компанії потрібно просто щоб зберегти темп. Це один з більш корисних індикаторів довговічності виручки, на який може дивитись покупець.
Що робить регулярну виручку цінною для покупця?
Не ярлик, і не обов'язково контракт. Важливо, чи можна моделювати продовження виручки наперед з розумною впевненістю, через контракти, сильну історичну поведінку продовження, чи стабільну когортну ефективність з часом. Постійний клієнт без реального патерну за повторенням, не той самий актив, що виручка з реальними доказами передбачуваності за нею.
У чому різниця між ARR і реально передбачуваною виручкою?
ARR, це знімок, ануалізована цінність поточних регулярних контрактів у конкретний момент часу. Передбачувана виручка, це твердження про майбутнє, що цей знімок утримається чи зросте, підкріплене доказами на кшталт низького відтоку, сильних показників продовження, чи стабільної когортної поведінки протягом кількох років. Велике число ARR без доказів за його довговічністю, це відправна точка для питань покупця, не відповідь на них.
Чи може сервісний бізнес колись отримати софтверну оцінку?
Може, але лише коли його базова економіка реально нагадує економіку софтверного бізнесу: висока валова маржа, реальна масштабованість, низька гранична вартість обслуговування наступного клієнта, і стійке утримання. Називання сервісного бізнесу технологічною компанією не змінює те, що покаже модель покупця, якщо економіка під цим реально не зрушила.
Чи автоматично власний софт збільшує оцінку компанії?
Ні. Власний софт має економічне значення лише якщо він змінює базову економіку бізнесу, його масштабованість, маржу, утримання, диференціацію, чи вартість перемикання, у якомусь значущому поєднанні. Софт, що не зрушує жоден з цих показників, це функція, не драйвер оцінки.
Готуєшся до раунду, продажу, чи просто хочеш знати, що твої цифри реально кажуть покупцю?
Записатись на Strategic Session
Хто реально платить за цю перевірену економіку, і чому, тема всесвіт покупців: причини, не імена.
Один конкретний ризик концентрації, що тихо рухає ту саму математику, розібраний у залежність від засновника: знижка, яку ніхто не вписує в презентацію.
- Поділитися
-

-

-

-

Схожі статті
-
19. 09. 2026
Проблема AI Wrapper: чому «ми використовуємо ШІ» не означає те, що думають покупці

-
16. 09. 2026
Чим ти реально володієш, а що орендуєш: Digital Ownership Audit
-
18. 09. 2026
Як провести аудит сайту чи цифрового продукту перед покупкою
-
12. 07. 2026
Цифра, про яку ніхто не каже: 70%
-
10. 07. 2026
Перш ніж продати, вийти на спокій або передати у спадок
-
19. 09. 2026
Всесвіт покупців: чому «купити це може будь-хто» означає, що не купить ніхто
-
20. 09. 2026
Залежність від засновника: знижка, яку ніхто не вписує в презентацію