

Компанія може володіти доменом і все одно не володіти сайтом. Може володіти сайтом і все одно не контролювати дані. Може мати CRM і все одно не володіти воркфлоу, побудованими навколо неї. Може мати вихідний код і все одно бути не здатною підтримувати систему. Може мати акаунти, паролі й права адміністратора, і все одно повністю залежати від іншої компанії.
Цифрове володіння рідко бінарне. Це зазвичай колекція прав, залежностей, підписок, облікових даних, систем і стосунків, що накопичуються роками, і більшість бізнесів ніколи їх не мапували. Вони знають, хто побудував сайт, яку CRM використовують, де файли, і, ймовірно, скільки коштує софт щомісяця. Але постав незручніше питання: що з цього все ще належало б тобі, якби вендор зник завтра? Відповідь часто менш чітка, ніж мала б бути.
Залежність часто виглядає точно як володіння, поки щось не зміниться.
ПЕРЕДАЛИ НЕ ВОЛОДІЮ
Коли «все передали» не те саме, що володіння
Один з найчіткіших прикладів цього розриву стосувався бізнесу, що проходив через перехід партнерства. Партнер, що виходив, передав те, що виглядало як вся цифрова інфраструктура компанії. Сайт передали, системи передали, акаунти передали. На перший погляд все виглядало на місці.
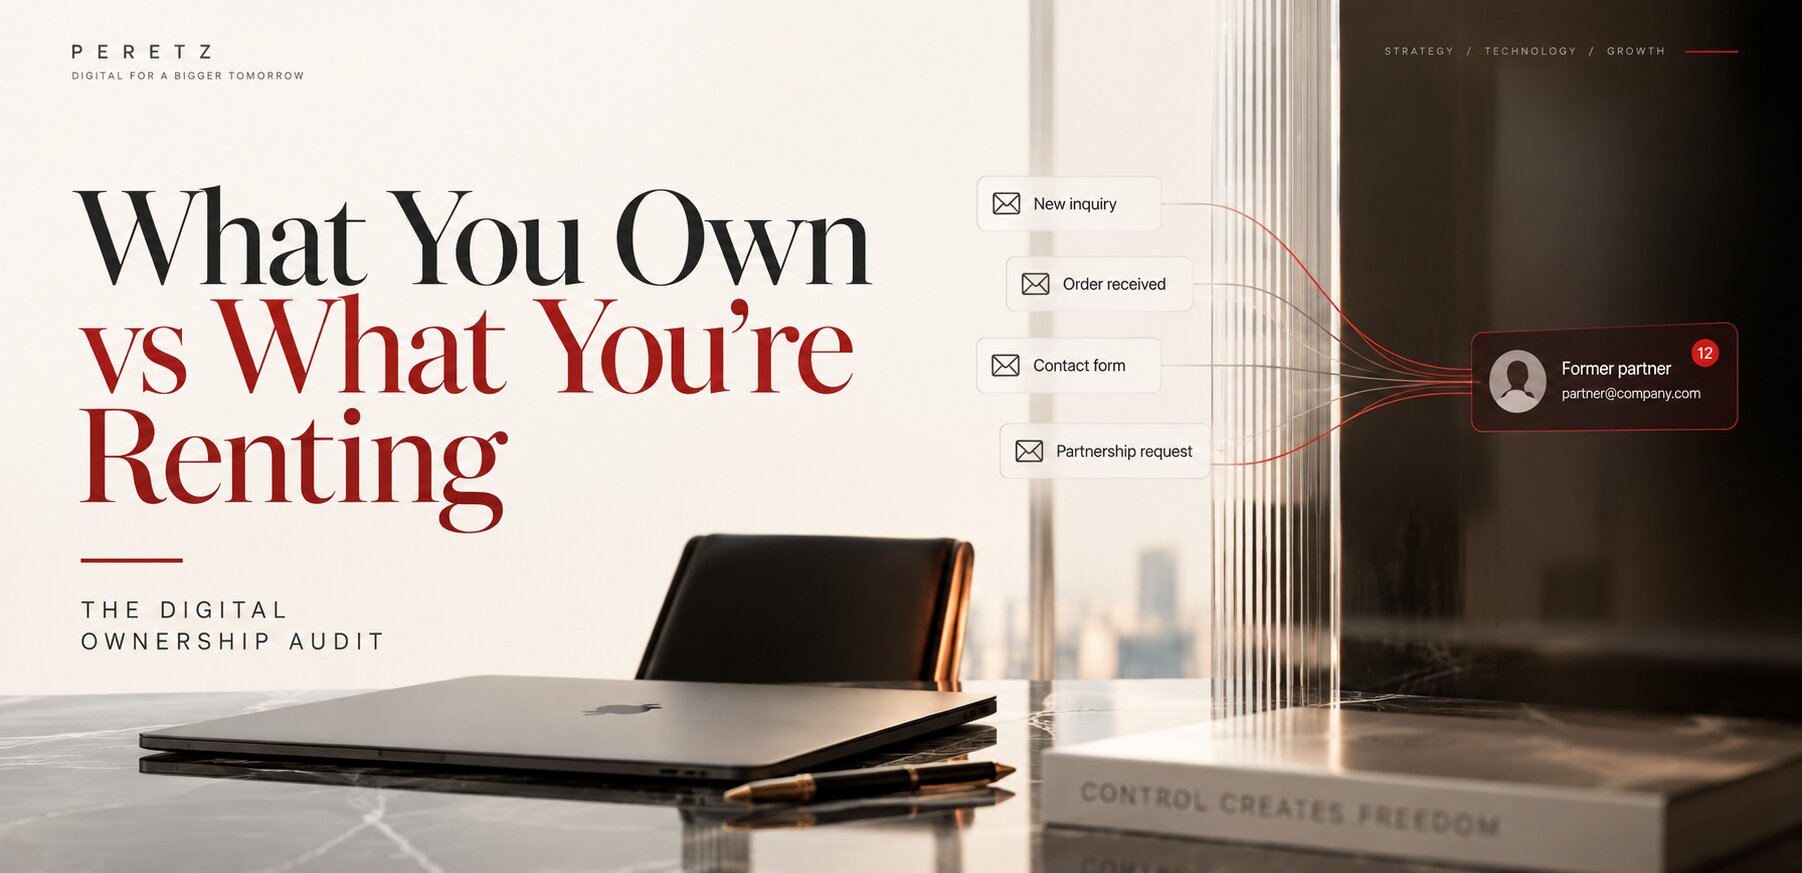
Ніхто не провів належний аудит цифрового володіння. Пізніше, переглядаючи інфраструктуру, ми знайшли дещо важливіше за будь-які акаунти, що перейшли з рук у руки: деякі форми на сайті все ще були приєднані до email колишнього партнера, деякі запити й сповіщення про замовлення тихо дублювались туди, а в кількох випадках власна пошта нового власника взагалі не була приєднана до форми. Частина вхідної комунікації бізнесу технічно все ще текла через акаунт, контрольований людиною, що більше не відповідала за бізнес. Ми не можемо сказати, чи ці запити хтось читав чи опрацьовував, доказів для такого висновку не було достатньо. Але сама технічна проблема була недвозначною: людина, що успадкувала інфраструктуру, автоматично не успадкувала видимість усього, що ця інфраструктура отримувала. Бізнес передали. Потік інформації, ні.
Саме тому передача цифрового бізнесу не може закінчуватись словами «ось паролі». Належний перехід має відповісти, куди йдуть запити, хто отримує сповіщення про замовлення, які email-адреси отримують форми, хто отримує сповіщення про помилки й скидання паролів, і які інтеграції все ще тихо вказують на колишніх співробітників чи партнерів. У цьому випадку сайт не був зламаним, він працював точно так, як був налаштований. Це і була проблема. Конфігурація все ще відображала організацію, якої більше не існувало.
Цифрова інфраструктура зберігає історію значно буквальніше, ніж люди. Колишній співробітник йде, партнер йде, стосунки з агенцією закінчуються, володіння змінюється, а десь всередині системи лишаються старі email-адреси, старі користувачі, старі права, старі інтеграції, старі правила пересилання, старі отримувачі сповіщень. Організація змінюється. Софт ні, поки хтось свідомо його не змінить. Передача переносить активи. Вона автоматично не переносить стосунки, права й інформаційні потоки, і саме в цьому розриві реальний аудит доводить свою цінність.
ВОЛОДІННЯ ПРОТИ ДОСТУПУ
Володіння не те саме, що доступ
Це перша різниця, варта уваги загалом. Можна мати доступ без володіння. Розробник може дати тобі права адміністратора. Агенція може пустити тебе в CMS. SaaS-вендор може дозволити експортувати твої дані. Ніщо з цього автоматично не означає, що ти володієш чи контролюєш базову систему.
Розглянь типове налаштування: домен зареєстрований на назву компанії, добре, але сайт хоститься під акаунтом агенції, вихідний код лежить у приватному репозиторії агенції, креденшли деплою належать агенції, база даних хоститься агенцією, властивість аналітики створена під особистим акаунтом співробітника, CRM належить SaaS-провайдеру, а інтеграції побудував підрядник, чий хмарний акаунт все ще тримає фото товарів. Ти технічно маєш доступ до сайту. Але скільки з цієї системи ти реально міг би експлуатувати без цих людей? Це реальне питання, і саме тому більшість компаній не володіють сайтом так, як вони припускають.
ПʼЯТЬ ПИТАНЬ
Пʼять питань цифрового володіння
Для кожного важливого цифрового активу варто поставити пʼять питань. Чи ми ним володіємо, чи юридичне чи контрактне володіння реально наше. Чи можемо ми до нього дістатись, чи маємо адміністративний доступ, не питаючи іншу компанію. Чи можемо ми його експортувати, чи можемо отримати базові дані у придатній формі. Чи може хтось інший ним оперувати, чи міг би інший кваліфікований провайдер перебрати. І чи можемо ми піти, чи можемо змінити вендора, не втративши бізнес.
Ці питання повʼязані, але не однакові. Компанія може чимось володіти і не мати практичної здатності це експлуатувати. Може мати доступ до чогось і не мати права це передати. Може експортувати дані і виявити, що експорт марний без пропрієтарної логіки, що робила це робочим. Володіння стає значущим лише коли включає контроль, портативність і безперервність разом, не будь-яке одне з них окремо.
ПОЧНИ З ДОМЕНУ
Почни з домену, потім запитай, що реально означає «сайт»
Домен, один з найпростіших активів для перевірки і один з найлегших для ігнорування: хто реєстрант, хто контролює акаунт реєстратора, хто отримує листи відновлення, хто контролює DNS і білінг, і що станеться, якщо співробітник, що володіє тим акаунтом, піде. Компанія може витратити сотні тисяч на побудову цифрового бізнесу і все одно мати домен, привʼязаний до особистої пошти. Це не витончений технічний борг. Це базовий борг володіння, і його дивовижно важко вирішити, коли стосунки псуються.
«Сайт належить нам, бо ми за нього заплатили» звучить очевидно, поки не запитаєш, що реально включає «сайт»: домен, вихідний код, база даних, хостинг, файли дизайну, контент, зображення, шрифти, плагіни, ліцензії, конфігурація деплою, API, аналітика, акаунти третіх сторін, документація, креденшли, інфраструктура. Якщо десять різних сторін контролюють ці компоненти, сказати, що ти володієш сайтом, мало що означає. Практичне питання, чи інша команда могла б перебрати, не залежачи від людей, що це будували. Якщо відповідь ні, володіння неповне, хоч би що казав контракт.
КОД ПРОТИ СИСТЕМИ
Вихідний код не те саме, що робоча система
Уяви, компанія отримує повний репозиторій. Добре. Але система залежить від приватних пакетів, недокументованих змінних середовища, специфічної для вендора інфраструктури, пропрієтарних скриптів деплою, зовнішніх API, креденшлів, яких ні в кого більше немає, кастомних бібліотек, ліцензій, що контролює інша компанія, і знання, що існує лише в голові оригінального розробника. Компанія тепер володіє кодом. Чи може вона його запустити, задеплоїти, полагодити, мігрувати, підтримувати? Володіння файлами не те саме, що володіння здатністю, саме про це код памʼятає кожну версію бізнесу з боку розробки.
SAAS + CRM ПАСТКА
SaaS, CRM-пастка, і приховане володіння
Сучасні бізнеси дедалі більше будуються на орендованій інфраструктурі, і це не автоматично погано. Нікому не потрібно будувати власну email-інфраструктуру чи платіжну мережу. Проблема не в оренді, а в оренді без розуміння залежності: що саме орендується, у кого, які дані там живуть, що станеться, якщо ціни зміняться чи сервіс закриється, і скільки реально займе міграція.
CRM-системи роблять це особливо видимим. Компанія каже «наші дані клієнтів у Salesforce», чи HubSpot, чи Dynamics. Але база даних, лише одна частина CRM. Згодом бізнес будує кастомні поля, воркфлоу, автоматизацію, воронки, інтеграції, звіти, права, скоринг лідів, бізнес-правила, і врешті це вже не просто використання CRM, а робота через неї. Тепер уяви зміну вендора: компанія, ймовірно, може експортувати контакти, але як щодо воркфлоу, автоматизації, історичного контексту, кастомної логіки? Бізнес може володіти даними клієнтів, не володіючи операційною системою, побудованою навколо цих даних, і саме ця різниця робить кастомну CRM проти ERP правильним наступним питанням, щойно цей патерн зʼявляється.
Аналітика має ту саму розмитість. Хто володіє властивістю Google Analytics, властивістю Search Console, Tag Manager, рекламними акаунтами, подіями конверсії. Компанія може втратити роки історичної видимості просто тому, що колишній співробітник створив оригінальний акаунт під неправильною поштою, і дані можуть все ще технічно існувати, поки доступ до них стає юридичною чи операційною битвою. Контент заслуговує на ту саму увагу і рідко її отримує: фото товарів, кампанійні активи, технічна документація, кейси, роки накопиченої роботи, що сидять в акаунті агенції, зникаючи в день закінчення контракту.
ІНТЕГРАЦІЇ
Інтеграції створюють приховане володіння, і тест, вартий запуску
Бізнес може мати двадцять систем. Важливе питання не скільки, а як вони зʼєднані. CRM розмовляє з сайтом, сайт розмовляє з e-commerce, e-commerce розмовляє з ERP, ERP розмовляє зі складом, маркетингова платформа розмовляє назад з CRM, платіжний провайдер розмовляє з магазином, аналітика збирає події з усього. Ця мережа стосунків часто цінніша за будь-яку окрему систему в ній, і водночас більше зобовʼязання, бо інтеграція, не просто API-ключ, це залежність, ще одна причина, чому архітектуру й володіння треба обговорювати разом, та сама залежність, розібрана з боку систем у цифровій архітектурі.
Напрочуд ефективний тест: чи могли б ми замінити цього вендора за розумний період, не втративши критичну функціональність бізнесу? Постав це питання про розробника, агенцію, хостинг-провайдера, CRM, ERP-консультанта, e-commerce платформу. Деякі чесні відповіді будуть ні, не одразу, і це нормально, мета ніколи не була усунути кожну залежність, вона в тому, щоб знати, які з них існують. Бізнес може свідомо залежати від Salesforce. Це інша ситуація, ніж випадково залежати від єдиного консультанта, що знає, як це налаштовано.
ТЕСТ СПІВРОБІТНИКА
Тест співробітника і тест засновника
Корисний мисленнєвий експеримент: твій старший розробник йде завтра. Що зникає? «Нічого, система задокументована, і інший кваліфікований інженер може перебрати» хороша відповідь. «Ми поняття не маємо, як працює деплой» ні, і це саме розрив, розібраний у твій сайт не ламається, коли твій розробник йде. Той самий тест стосується маркетинг-менеджера, CRM-консультанта, агенції, CTO.
Версія засновника незручніша. Засновник часто стає неофіційною системою запису: який вендор що будував, чому обрали цю архітектуру, який акаунт тримає креденшли, чому CRM має дивний воркфлоу, якого ніхто не оскаржує, яку інтеграцію ніколи не можна чіпати. Якщо засновник зникає на три місяці, організація виявляє, що «система компанії» насправді весь час була памʼяттю однієї людини. Це не масштабованість. Це залежність в обличчі засновника, і та сама проблема зʼявляється знову під час поглинань, у значно дорожчій формі.
ТЕСТ ВИХОДУ
Тест виходу
Цифрове володіння стає терміновим у момент, коли саме володіння от-от зміниться. Компанія може бути операційно успішною і все одно напрочуд складною для придбання. Покупець запитає, хто володіє вихідним кодом, хто володіє даними клієнтів, хто контролює домени, які ліцензії можна передати, наскільки бізнес залежить від засновника, що станеться, якщо наявна команда розробки зникне, чи є недокументовані системи чи контракти, що обмежують передачу. Фінансово здоровий цифровий бізнес все одно може нести значний ризик передачі, і цей ризик проявляється напряму в due diligence, оцінці й вартості переходу, точно ті цифри, розібрані у числі, про яке ніхто не каже і перш ніж продати, вийти на пенсію чи передати.
Саме тому цифрове володіння належить всередину розмови про вихід, не після неї. Покупець не просто купує сайт, він купує здатність продовжувати експлуатувати цифровий бізнес наступного дня після закриття угоди. Все, що залежить від однієї людини, однієї агенції чи однієї недоступної системи, стає частиною цього ризику. Правильне питання про вихід ніколи не було «чи ми володіємо сайтом», воно «чи міг би хтось інший володіти й оперувати цим завтра». Це та сама дисципліна за рівнянням будувати проти купувати, рішення, ухвалені роками до продажу, тихо визначають, скільки той продаж реально вартий.
Чекліст аудиту після передачі
| Перевірка | Питання для відповіді |
|---|---|
| Форми | Куди реально йде кожна відправка? |
| Замовлення | Хто отримує кожне сповіщення про замовлення? |
| CRM | Хто має доступ до даних клієнтів і продажів? |
| Які адреси отримують операційні сповіщення? | |
| Аналітика | Хто контролює властивості й історичні дані? |
| Інтеграції | Які системи все ще звʼязані з колишніми людьми чи вендорами? |
| Креденшли | Хто може скинути доступ? |
| Автоматизація | Що працює автоматично у фоні? |
| Права | Хто все ще бачить інформацію, яка йому більше не потрібна? |
ВОЛОДІЮ ОРЕНДА ЗАЛЕЖНІСТЬ
Чим ти володієш, що орендуєш, від чого залежиш
Найпростіша версія аудиту сортує кожен важливий цифровий компонент у три категорії. Володію, ти контролюєш права, доступ, дані й операцію. Оренда, ти свідомо залежиш від вендора чи платформи, і залежність зрозуміла й керована. Залежність, ти технічно можеш володіти чи використовувати актив, але його операція сильно покладається на людину, вендора чи пропрієтарний процес, до якого більше ніхто не має доступу. Ця третя категорія небезпечна, бо залежність часто виглядає точно як володіння, поки щось не зміниться.
Немає нічого поганого в оренді. Хмарна інфраструктура, SaaS, платіжні мережі, email, інструменти аналітики, навіть потужність розробки, все розумно орендується. Реальне питання, чи умови зрозумілі: що належить вендору, що лишається з тобою, що йде з тобою, скільки коштуватиме міграція, скільки вона займе, і що перестане працювати в перший день після завершення стосунків. Дай відповідь до того, як вона тобі знадобиться, не під час кризи.
Найгірший час дізнатись, що агенція контролює твій домен, це після того, як стосунки зіпсувались. Найгірший час дізнатись, що воркфлоу CRM не мігрують, це під час поглинання.
ПОРТАТИВНІСТЬ
Портативність, прихована цінність
Під цифровим володінням лежить тихіше поняття, варте прямого називання: портативність. Чи можеш перенести домен, код, базу даних, контент, записи клієнтів, історію аналітики, воркфлоу? Чи міг би інший провайдер реально перебрати? Що легше переносити, то більший твій практичний контроль, і це не означає, що все має бути портативним за секунди, це означає, що вартість виходу має бути відома заздалегідь, не виявлена посеред виходу.
Іноді чесна відповідь «так, ми могли б перенести, це займе шість місяців», що реально корисна інформація. Іноді «ми могли б експортувати дані, але бізнес-логіку довелось би перебудувати», теж корисно. Відповідь, про яку варто турбуватись, «ніхто не знає». Хороший аудит володіння не женеться за ідеальною незалежністю, він робить залежність видимою і вимірюваною до того, як вона стане дорогою.
ШІ ДОДАЄ ШАР
ШІ додає новий шар того самого питання
ШІ робить цифрове володіння складнішим, не менш релевантним. Сучасний продукт може залежати від ШІ-моделей, промптів, воркфлоу агентів, дозволів інструментів, векторних сховищ, баз знань, провайдерів моделей і систем оцінки, що не існували як категорії володіння пʼять років тому. Хто володіє промптами. Хто контролює базову базу знань. Що станеться, якщо провайдер моделі змінить ціни чи закриється. Що станеться, якщо ШІ-воркфлоу глибоко вбудований у щоденні операції. ШІ не усуває питання володіння, він його множить, і той самий принцип все ще застосовується: знай, чим ти володієш, знай, що орендуєш, і знай, від чого залежиш.
НЕ ВСЕ ВОЛОДІННЯ
Аудит не про володіння всім
Це варто сказати прямо. Тобі не потрібно володіти власними серверами, будувати власну CRM, хостити власну аналітику чи створювати власну ШІ-модель. Це було б і дорого, і нереалістично. Зріле питання, які залежності стратегічні, які операційні, а які просто випадкові. Орендуй те, що має сенс, володій тим, на чому бізнес диференціюється, контролюй те, що небезпечно втратити, документуй те, чим неможливо розумно володіти, і розумій вартість виходу з усього іншого.
Для кожного критичного активу проста фраза завершує тест: «якщо наявний вендор зникне завтра, ми б...». Конкретна, негайна відповідь, перенесемо репозиторій, відновимо з задокументованої конфігурації, перепідʼєднаємо інтеграції, продовжимо працювати, хороший знак. «Звʼяжемось з нашим акаунт-менеджером і подивимось» означає, що бізнес не контролює достатньо. «Не впевнений» саме те місце, де має початись аудит.
Найглибша цінність цифрового володіння не юридична. Вона стратегічна. Залежність зменшує опції. Хороша архітектура їх зберігає.
Питання, яке більшість компаній не ставить
Все може працювати. Сайт виглядає сучасно, CRM працює, аналітика підключена, агенція чудова, і бізнес все одно може мати проблему цифрового володіння, бо реальне питання ніколи не було «чи наша інфраструктура працює сьогодні». Воно «чи ми все ще контролювали б цей бізнес, якби люди й платформи навколо нього змінились завтра». Це складніше питання, і значно важливіше.
Цифрові бізнеси накопичують історію: код, контент, клієнти, рішення, дані, воркфлоу, стосунки, знання, роками. Переконатись, що ця історія лишається твоєю, не тихо орендованою в когось іншого, і є реальною суттю Digital Ownership Audit. Не ще одна інвентаризація софту, а чесна карта того, де бізнес має контроль, а де вразливість, щоб коли інструменти врешті зміняться, а вони завжди змінюються, бізнес лишався твоїм.
Хіба це не те саме, що технічний аудит?
Повʼязано, але не ідентично. Технічний аудит зазвичай питає, чи хороший код. Аудит цифрового володіння питає, хто реально його контролює, чи міг би бізнес його експлуатувати без людей, що це будували, і що станеться, якщо будь-який окремий вендор чи співробітник завтра зникне.
Коли правильний час робити аудит цифрового володіння?
До того, як тобі знадобиться відповідь, ідеально, до придбання, до закінчення стосунків з ключовим вендором, до того, як піде ключовий співробітник, чи просто як частина регулярної бізнес-гігієни. Найгірший час, це виявити розрив під час кризи, що зробила його важливим.
Це стосується малого бізнесу, чи лише більших компаній зі складними системами?
Це стосується раніше, ніж очікує більшість малих бізнесів. Домен, привʼязаний до особистої пошти, CRM, яку більше ніхто не може налаштувати, чи сайт, що хоститься під акаунтом агенції, поширені на будь-якому розмірі, і їх дешевше виправити, поки бізнес не виріс навколо них.
Ми плануємо продати бізнес за кілька років. Робити це зараз чи ближче до продажу?
Зараз. Знахідки з аудиту цифрового володіння часто займають місяці на належне виправлення, перенесення акаунтів, документування інфраструктури, прояснення ліцензій, і покупці помічають невирішені розриви володіння під час due diligence незалежно від того, наскільки добре бізнес інакше працює.
Не впевнені, скільки з цифрового бізнесу ти реально контролюєш, чи думаєш про продаж, спадкоємність, чи велику зміну вендора? Ми починаємо з мапування того, чим ти володієш.
Дізнатись про Digital Ownership & Debt Audit
Вже плануєш вихід чи спадкоємність конкретно?
- Поділитися
-

-

-

-

Схожі статті
-
30. 07. 2026
Більшість компаній не володіють своїм сайтом. Вони володіють сукупністю залежностей.

-
05. 08. 2026
Ваш сайт не падає в день, коли йде розробник. Він починає падати за роки до цього.
-
17. 07. 2026
Код пам’ятає всі версії бізнесу
-
10. 09. 2026
Коли потрібна кастомна CRM, а коли насправді потрібна ERP?
-
11. 09. 2026

Цифрова архітектура: як побудувати систему, що росте разом з бізнесом
-
12. 07. 2026
Цифра, про яку ніхто не каже: 70%
-
10. 07. 2026
Перш ніж продати, вийти на спокій або передати у спадок
-
17. 07. 2026
Рівняння Build vs. Buy змінилося. Більшість компаній його ще не перерахували