Как представить компанию покупателю так, чтобы её история выдержала due diligence

Всё, что вы говорите покупателю, позже вернётся запросом документов, а в конце строкой в договоре. Вот как выстроить историю и питч-дек, который её венчает, чтобы ничего не пришлось брать назад.
КОРОТКО
Короткий ответ
История компании выдерживает due diligence, когда она написана из доказательств, а не раньше них: у каждого утверждения есть определение, документ и человек, который может его объяснить, а питч-дек собирается последним, когда факты уже на месте. Питч-дек это венец подготовки. И именно с него хочет начать большинство владельцев, а это самая дорогая ошибка во всей теме.
Сильная презентация поднимает интерес покупателя, но вместе с ним поднимает и его ожидания. Затем аудиторы сравнивают одно с другим. Там, где презентация и комната данных совпадают, доверие растёт, и разговор переходит к цене. Там, где они расходятся, разница превращается в скидку, удержание части суммы или более длинный список вопросов, и всё остальное покупатель читает уже с подозрением.
В этой статье мы проходим весь путь: что такое питч-дек, чем он отличается от тизера, информационного меморандума и презентации менеджмента, что идёт на каждый слайд и что должно за ним стоять, как обращаться со скорректированными цифрами и прогнозами и почему мы всегда делаем питч-дек в самом конце. Техническая сторона той же проверки разобрана в статье Продаёте компанию? Что найдёт технический дью-дилидженс покупателя.
ТРИ ЖИЗНИ
Одна история, три жизни
За время продажи одна и та же история проживает три жизни. Сначала её рассказывают: в тизере, питч-деке, меморандуме, на встрече. Затем её проверяют: аудиторы, юристы и аналитики запрашивают документы, которые за ней стоят. И наконец её подписывают: важные факты становятся заверениями и гарантиями в договоре купли-продажи, и за ними стоят деньги, а иногда и личная ответственность.
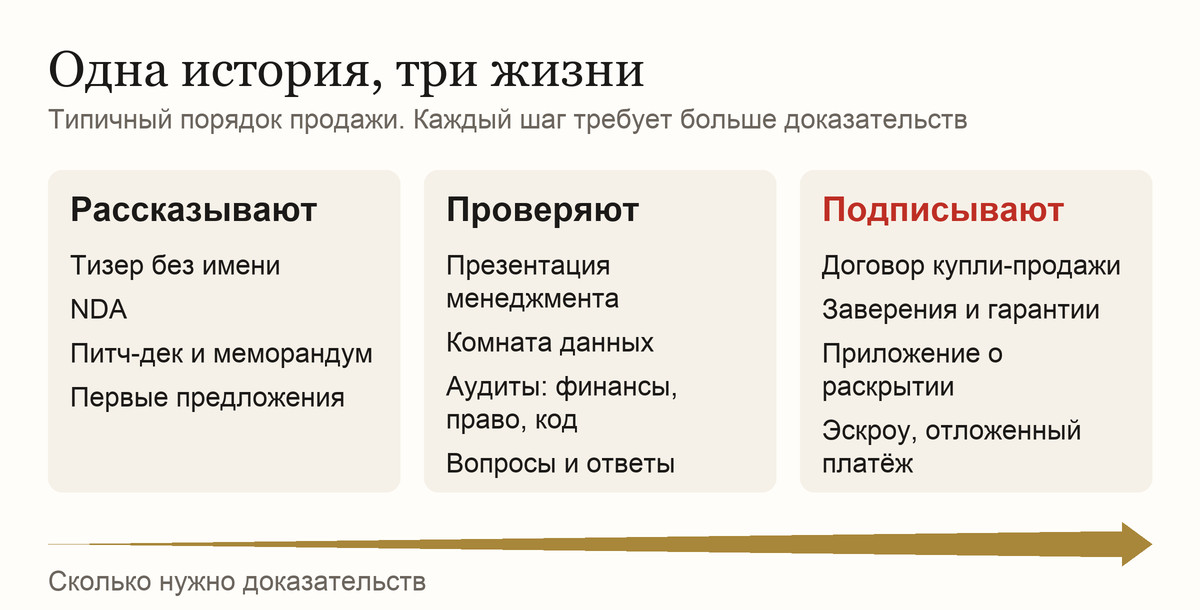
Консалтинговая фирма в сфере M&A IMAP описывает обычный порядок так: тизер уходит широкому списку покупателей, заинтересованные подписывают соглашение о конфиденциальности (NDA) и получают меморандум, подают предварительные предложения, а отобранные переходят к презентациям менеджмента, комнате данных и подтверждающей проверке. Среди ошибок фирма называет расхождения между тизером, меморандумом и комнатой данных.
В этом и состоит практический смысл заголовка. История выдержала, если фразу, сказанную на первой встрече, можно без изменений повторить в договоре после многих месяцев работы.
Каждая фраза из питч-дека возвращается запросом документов.
ПИТЧ-ДЕК
Что такое питч-дек на самом деле
Питч-дек это короткий визуальный аргумент в пользу того, что компания стоит денег конкретного человека: обычно около дюжины слайдов, выстроенных так, чтобы один читатель сам проследил логику и решил, давать ли вам встречу. Три вещи отличают его от любого другого документа компании. Он доказывает, а не описывает. Он выбирает главное, а не перечисляет всё. И он написан для конкретного читателя, которому предстоит конкретное решение.
Само слово путает, потому что им называют разные вещи. Основатели имеют в виду слайды для венчурных инвесторов. Владельцы, продающие бизнес, презентацию компании для покупателей. У инвестиционных банкиров есть свой pitch book: с такой презентацией банк добивается мандата от продавца, поэтому она рассказывает о банке. А в формальной продаже, которую ведёт банк, документы называются совсем иначе: тизер, меморандум, презентация менеджмента.
Где же место питч-дека при продаже? На большом аукционе он становится основой презентации менеджмента. В сделке поменьше или в прямом разговоре с одним покупателем он часто работает сразу за несколько документов и порой оказывается единственным, что совет директоров покупателя видит до открытия комнаты данных. Поэтому в сделке среднего размера, где рассказать историю за владельца больше некому, его качество значит больше, а не меньше.
| Документ | Его задача | Объём | Когда и кому |
|---|---|---|---|
| Тизер | Вызвать интерес у нужных покупателей, не называя компанию | От 1 до 2 страниц | Первый шаг, широкий список, без соглашения о конфиденциальности |
| Питч-дек | Доказать, почему эта компания того стоит и почему сейчас | Примерно от 12 до 20 слайдов | После соглашения, серьёзным покупателям; главный документ в прямой сделке |
| Информационный меморандум (CIM) | Дать достаточно структурированных деталей для предварительного предложения | От 30 до 80 страниц и больше | После соглашения, отобранным покупателям |
| Презентация менеджмента | Познакомить покупателей с людьми и проверить их вживую | От 20 до 40 слайдов и вопросы | Покупателям, отобранным после первых предложений |
| Комната данных | Хранить сами доказательства, а не аргументы | Сколько требует сделка | Отобранным покупателям, затем финальному |
Цифры по тизеру и меморандуму взяты у IMAP. Объём презентации менеджмента это распространённое эмпирическое правило, а объём питч-дека наша собственная оценка. Сделки бывают разными, и стандартом ни одна из этих цифр не является.
Чаще всего путают меморандум и питч-дек. Меморандум это справочник: аналитик покупателя читает его с карандашом и переносит цифры в модель. Питч-дек это аргумент: его читает партнёр или член совета директоров и решает, стоит ли тратить на сделку время аналитика. Если вставить страницы меморандума в слайды, получится плохая версия обоих документов.
ПОКУПАТЕЛЬ И ИНВЕСТОР
Презентация для инвесторов компанию не продаст
Большинство советов и шаблонов в интернете написаны для привлечения венчурного раунда и отвечают на другой вопрос. Известное руководство Y Combinator по питч-декам написано для Demo Day, зала инвесторов, которые слушают сотню компаний подряд. Его правила дизайна работают везде. Логика же сама собой не переносится, потому что инвестор и покупатель приобретают разное.
Инвестор покупает ваше будущее. Покупатель покупает то, что останется после вашего ухода.
| Слайд или вопрос | В презентации для инвестора | В питч-деке для покупателя |
|---|---|---|
| Что продаётся | Доля в будущем, где основатель остаётся | Сам бизнес, часто без основателя |
| Основатель | Главный актив: почему этот человек победит | Возможный риск: что будет, когда этот человек отойдёт |
| Размер рынка | Каким большим он может стать | Какую его часть вы держите сейчас и можете доказать |
| Финансы | Рост и план | Чистая история, качество выручки, затем план |
| Технологии | Что они позволяют | Кому принадлежат, сколько стоит их содержать, что передаётся |
| Почему сейчас | Почему рынок готов | Почему вы продаёте и почему этому покупателю |
| Последний слайд | Сколько вы привлекаете | Процесс, сроки и следующий шаг |
Сильнее всего подводит строка про основателя. Слайд о вдохновляющем основателе, который по-прежнему сам закрывает все крупные сделки и согласовывает каждое исключение, венчурный фонд прочтёт как уверенность, а покупатель как скидку. Мы разбирали это в статье Зависимость от основателя: скидка, которую никто не вписывает в презентацию. Читают эти аудитории тоже по-разному. По отчёту DocSend о презентациях ранних стадий за 2024 год, венчурные инвесторы провели на посевных слайдах о команде на 40% больше времени, чем годом раньше, а посевной слайд о конкурентах получил на 48% меньше внимания. Стратегический покупатель, который с вами конкурирует или давно изучает ваш рынок, распределит это время совсем иначе.
Не делайте один универсальный питч-дек для всех. Факты для каждого читателя остаются одними и теми же, и так и должно быть. Меняются порядок и акценты, потому что покупатели различаются причинами, а не только именами. Стратегический покупатель хочет увидеть, что ваши клиенты и технологии добавят к тому, чем он уже владеет. Финансовый начинает с устойчивости денежного потока и с того, кто будет управлять бизнесом. Две версии могут открываться разными слайдами и содержать одни и те же цифры. Если цифры в них разные, проблема есть уже в одной из них.
СЛАЙД ЗА СЛАЙДОМ
Двенадцать слайдов и что стоит за каждым
Вот структура, с которой мы начинаем работу над питч-деком для покупателя. Это именно отправная точка, потому что настоящая презентация строится вокруг логики конкретного бизнеса: софтверная компания и розничная сеть с онлайн-направлением не откроются одним и тем же слайдом, а шаблон, который ровняет их под одну гребёнку, виден сразу.
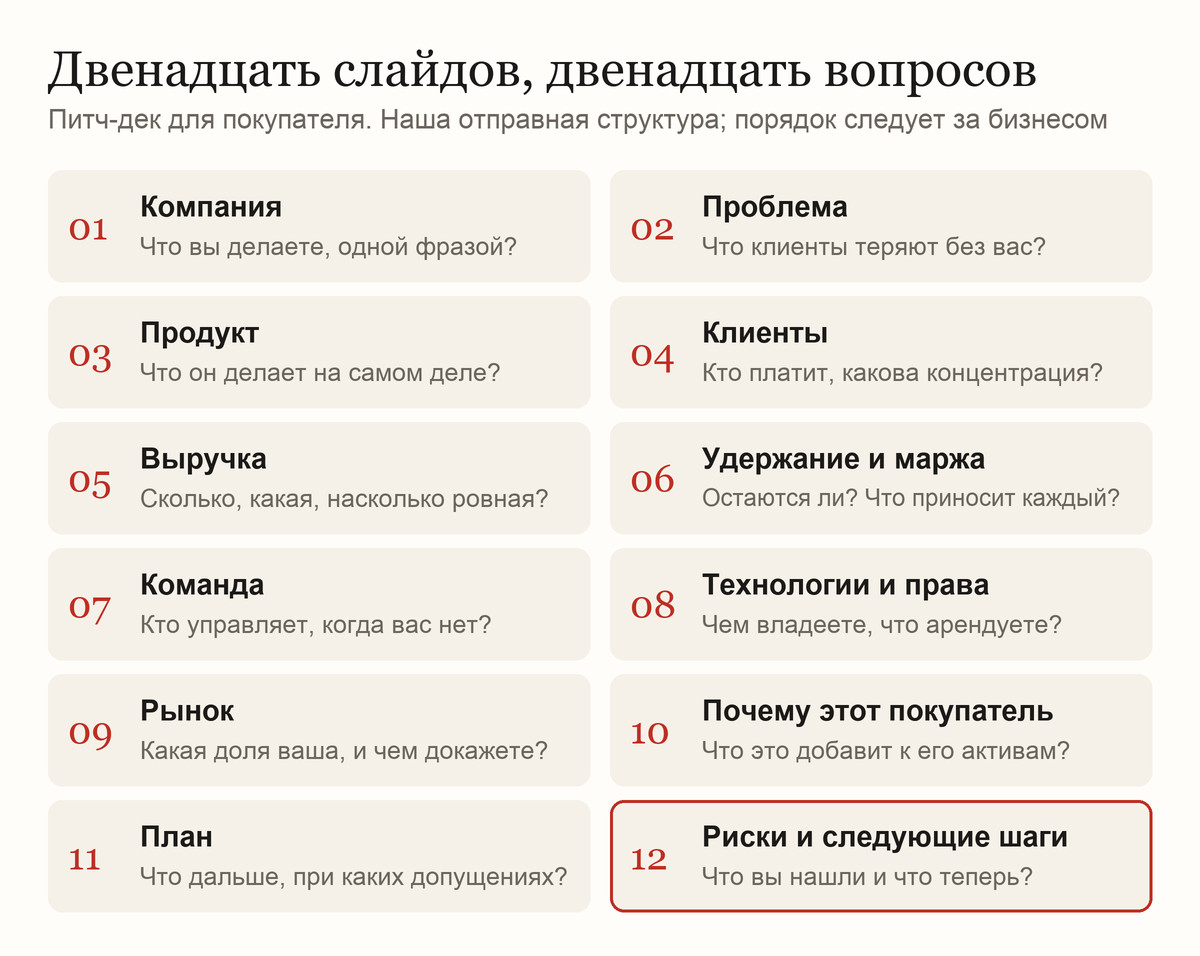
Каждый слайд делает утверждение, и у каждого утверждения есть адрес в комнате данных. Если вы не можете назвать папку, слайд ещё не готов.
| Слайд | Что он должен сказать | Что покупатель откроет для проверки |
|---|---|---|
| 1. Компания | Что вы делаете, для кого и почему это важно, одной фразой | Всё остальное в презентации |
| 2. Проблема | Что теряют ваши клиенты без вас, их словами | Интервью с клиентами, договоры, причины продлений |
| 3. Продукт | Что он делает, на настоящих экранах или настоящей работе | Демонстрация, сам продукт, документация |
| 4. Клиенты | Кто платит, сколько их, какова концентрация | Список клиентов, топ-10 по выручке, договоры |
| 5. Выручка | От трёх до пяти лет, с разбивкой на регулярную и разовую | Отчётность, счета, сверка с банком |
| 6. Удержание и маржа | Остаются ли клиенты, сколько приносит каждый | Таблицы когорт, себестоимость, журнал оттока |
| 7. Команда | Кто чем управляет и кто управляет этим в ваше отсутствие | Оргструктура, договоры, условия удержания |
| 8. Технологии и права | Чем вы владеете, что арендуете, сколько стоит содержание | Передача прав, репозитории, аккаунты, результаты аудита |
| 9. Рынок | Какая доля у вас сейчас и реалистичный следующий шаг | Ваши данные о продажах, затем внешние источники |
| 10. Почему этот покупатель | Что этот бизнес добавит к тому, что у покупателя уже есть | Ваш анализ пересечений, поданный как гипотеза |
| 11. План | Следующие два-три года, с видимыми допущениями | Модель с допущениями в редактируемом виде |
| 12. Известные риски и следующие шаги | Что вы уже нашли, что сделали, какой процесс дальше | Журнал проблем, записи об исправлениях, сроки |
Некоторые из этих слайдов заслуживают большего, чем строка в таблице.
Выручка (5). Накопленный график всегда идёт вверх, поэтому его так часто показывают, а опытные читатели так же часто его пропускают. Показывайте выручку по периодам и разбивайте по типам, потому что покупатели оценивают регулярную и разовую выручку по разной математике. Подпишите, что вы называете регулярным. Договор, который продлевается каждый год, потому что один человек каждый год звонит клиенту, это не то же самое, что подписка, и покупатель выяснит, что у вас на самом деле.
Клиенты (4). Почти в каждую презентацию хочется поставить логотипы. Сначала проверьте, разрешают ли это ваши договоры и знает ли клиент о переговорах. До финального этапа нормально показывать клиентов как Клиента А, Б и В с их долей в выручке. Именно эта цифра, концентрация, нужна покупателю в любом случае. Консультанты называют разные пороги, за которыми она начинает вредить, а независимого исследования, которое можно процитировать, мы не нашли, поэтому формулы не предлагаем. Покажите её раньше, чем её посчитают за вас.
Технологии и права (8). Фразу «собственная ИИ-платформа» технический проверяющий откроет в первый же час. Скажите, что это за система на самом деле, включая чужие части; об этом мы писали в статье Проблема AI Wrapper. Скажите, у кого код и аккаунты: многие компании владеют своим сайтом меньше, чем думают. Этот слайд может быть простым, но обязан быть точным, потому что юристы покупателя прочтут его рядом с заверениями и гарантиями.
Почему этот покупатель (10). Догадка о чужой стратегии может прозвучать самонадеянно, поэтому пишите её как гипотезу со своими доводами. Ценность слайда в том, что человек внутри компании покупателя получает первый набросок внутреннего аргумента, который ему придётся приводить в пользу покупки.
Известные риски (12). Этому слайду владельцы сопротивляются больше, чем любому другому. Мы его защищаем, потому что для доверия он делает больше всей остальной презентации: показывает, что вы знаете свой бизнес, и оставляет команде покупателя меньше поводов для «находок». В одной из следующих глав объясним, почему это важно ещё и юридически.
ОДНА МЫСЛЬ
Как должен читаться слайд
Питч-дек обычно читают до того, как его представят, и читают быстро. Сервис DocSend, который отслеживает открытия таких презентаций, сообщал, что время инвесторов на просмотр презентации продолжало падать и в 2023 году достигло рекордного минимума. Эти данные о венчурных инвесторах, а не о покупателях, и всерьёз заинтересованный покупатель вернётся к презентации много раз. Но первый проход, от которого зависит, вернётся ли кто-нибудь вообще, короток почти у всех.
Правило Кевина Хейла из руководства Y Combinator здесь хорошо работает: слайды должны быть разборчивыми, простыми и очевидными. Он же советует выбрать от пяти до семи идей, которые люди должны запомнить, поскольку удержат они немногие. Для питч-дека покупателю мы добавим несколько своих правил.
- Одна мысль на слайд, и заголовок формулирует её предложением. «Выручка» это ярлык. «Регулярная выручка растёт четыре года и составляет 70% от всей» это утверждение, которое можно проверить. (Цифра здесь для примера.)
- У каждой цифры мелким шрифтом на слайде стоят определение, период и источник. О цифре без них обязательно спросят, и ответ прозвучит как оправдание.
- Ось графика начинается с нуля, и плохой год тоже на графике. Подготовленный читатель сразу замечает обрезанную ось, и обойдётся она дороже, чем плохой год.
- Версий две. Та, что вы отправляете, должна быть понятна без вас, поэтому в ней больше текста. В той, что вы показываете, текста меньше, потому что остальное скажете вы.
- Одна и та же цифра везде выглядит одинаково. Ведите единую таблицу всех цифр из тизера, питч-дека, меморандума и модели и меняйте их сначала там.
- Отправляйте защищённый файл с отслеживанием просмотров, а не редактируемый, и ставьте на каждую копию имя получателя.
Дизайн здесь вопрос уважения к читателю и к бизнесу. Логика у каждой компании своя, и презентация, которая ей следует, показывает, что её кто-то продумал. Арендованный шаблон со стоковым рукопожатием тоже кое-что сообщает покупателю. Хороший дизайн не спасёт слабую цифру и не должен пытаться. Его задача сделать так, чтобы сильную цифру нельзя было пропустить.
РЕЕСТР УТВЕРЖДЕНИЙ
Сначала утверждения, потом слайды
Самый полезный документ во всём процессе никогда не попадает к покупателю. Мы называем его реестром утверждений: простая таблица всех заявлений, которые вы собираетесь сделать, с доказательствами и статусом. Начните её задолго до появления какой-либо презентации.
| Что вы хотите сказать | Что спросит покупатель | Что должно существовать |
|---|---|---|
| «Выручка у нас в основном регулярная» | Какие договоры, какие условия, сколько продлевается | Договоры по клиентам, история продлений, разбивка выручки в отчётности |
| «Клиенты нас любят» | Какое удержание по когортам, почему уходят | Таблица когорт, журнал отказов, рекомендации, которые можно предложить |
| «Технология наша» | Кто написал, по какому договору | Подписанная передача прав, контроль над репозиторием и аккаунтами, проверка лицензий |
| «Всё работает без меня» | Когда вы в последний раз уезжали, что случилось | Письменное делегирование, настоящее отсутствие, названный заместитель |
| «Маржа вырастет» | Какие расходы, к какому сроку, было ли так раньше | План по расходам с датами и прежний пример |
| «У нас большая возможность с X» | Есть подписанное соглашение или только разговор | Переписка, воронка со стадиями, реалистичная вероятность |
Затем отметьте каждую строку. Зелёный: доказательство есть и в порядке. Жёлтый: оно есть, но разрознено или неполно, с ним надо работать. Красный: фраза пока остаётся надеждой. У красных строк два честных выхода: сделать работу, пока доказательство не появится, или убрать фразу.
Есть простая проверка, которую владелец может устроить для первого взгляда. Дайте текущие материалы человеку, который разбирается в финансах и никогда не видел вашу компанию, и попросите подчеркнуть всё, на что он захотел бы увидеть доказательства. Потом попробуйте предъявить их за один день. Так вы увидите, куда смотреть, и не более того. Настоящую проверку это не заменит, и причины мы называем в последней главе.
ОПРЕДЕЛЕНИЕ
Цифре нужно определение
Самый известный недавний провал истории это крайний случай, и его стоит прочесть внимательно ради того, что он говорит об определениях. По данным прокуратуры Южного округа Нью-Йорка, основательница стартапа Frank, помогавшего студентам с финансовой помощью, сообщила двум банкам о 4,25 млн пользователей и прямо определила пользователя как человека с аккаунтом и минимум четырьмя категориями данных. На самом деле их было около 300 тысяч. Когда JPMorgan попросил проверить цифру, основательница обратилась к директору по разработке за искусственным набором данных. Директор отказался, и тогда для этого наняли внешнего специалиста по данным. JPMorgan заплатил $175 млн в 2021 году. В марте 2025 года присяжные вынесли обвинительный вердикт, а в сентябре был назначен срок 85 месяцев. AP тогда сообщало, что приговор обжалуется и что судья раскритиковал также и проверку, проведённую банком.
Это мошенничество, и с честным владельцем, округлившим цифру, у него нет ничего общего. Обычная версия проблемы встречается куда чаще и выглядит невинно. «Клиенты» в презентации включают всех, кто когда-либо платил, а покупатель ждёт активных за последние 12 месяцев. «Регулярная выручка» включает ежегодное обслуживание разовых проектов. «Пользователи» это зарегистрированные аккаунты, а продуктовая команда считает еженедельные входы. Каждое из этого можно защитить. И каждое, обнаруженное на третьем месяце сделки, выглядит так, будто продавец надеялся, что никто не проверит.
Лекарство скучное, зато рабочее: запишите определение прямо на слайде, теми же словами, что и в комнате данных, и считайте цифру из исходной системы, а не из прошлогодней презентации. Точное определение защищает и вас. Когда вы прямо сказали, что посчитали, меньшая, но правдивая цифра становится активом, за которым можно стоять.
КОРРЕКТИРОВКИ
Скорректированную цифру режут первой
Почти на каждой продаже показывают скорректированную прибыль: EBITDA по отчётности плюс расходы, которые, по словам продавца, не повторятся (add-backs). Некоторые такие корректировки совершенно справедливы. Другие остаются надеждами. Покупатели знают разницу и располагают данными.
S&P Global Ratings измеряет это годами на крупных американских сделках с долговым финансированием. В седьмом ежегодном исследовании, апрель 2025 года, корректировки составляли 28% скорректированной менеджментом EBITDA на старте сделки, по медиане за всё время исследования, и агентство заключило, что прогнозы в маркетинговых материалах оказались агрессивными. Через год фактическая долговая нагрузка была по медиане на 2,3 оборота EBITDA выше прогноза. Это крупные компании с рейтингом, которые привлекают долг, а не ваша компания, которая продаётся стратегическому покупателю, но механизм тот же, и люди по ту сторону стола эти цифры читали.
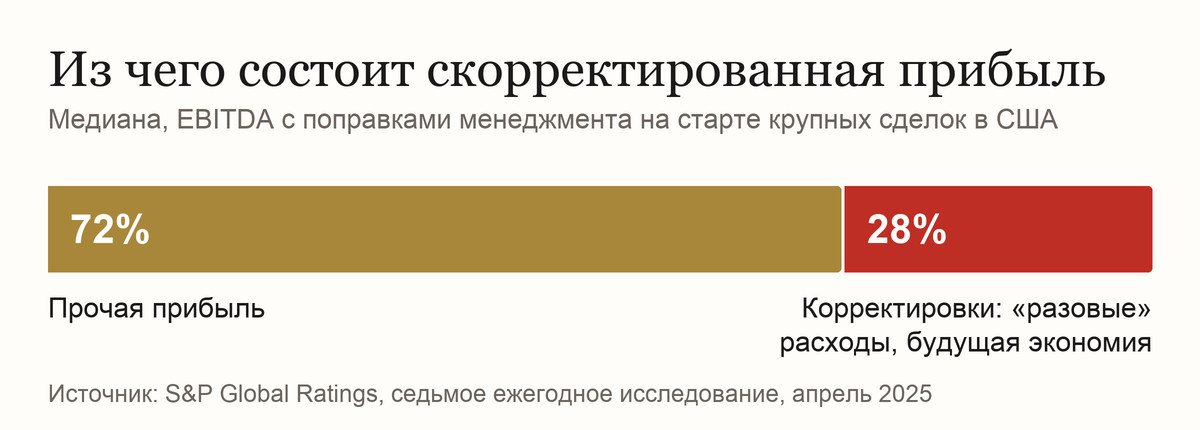
Поэтому покажите мост на слайде или в приложении: от прибыли по отчётности к скорректированной, строка за строкой, с суммой и документом в каждой. Зарплата владельца, приведённая к рыночной, с ориентиром. Разовый счёт юристов, с самим счётом. Ожидаемая экономия от запланированного переезда относится к слабому типу, поэтому либо не включайте её, либо показывайте отдельно. Анализ качества прибыли на стороне продавца (sell-side quality of earnings), сделанный независимой аудиторской фирмой до прихода команды покупателя, ставит под этим мостом чужое имя. В ощутимой сделке его обычно стоит рассмотреть, и ваш консультант скажет, ваш ли это случай.
Срезанная корректировка стоит дороже самой себя, потому что цена часто считается как множитель прибыли. Если покупатель вычеркнет $200 000 корректировок и оценит бизнес в шесть прибылей, из цены уйдёт $1,2 млн (цифры здесь для примера). Вот почему агрессивная строка на слайде плохая сделка: после проверки она ничего не приносит и бросает тень на соседние строки.
ПРОГНОЗ
Обещание оценивают как обещание
Прогноз единственная часть истории, которую никто не может проверить, поэтому покупатели проверяют того, кто его делает. Они смотрят, сбылся ли прошлогодний план, и смотрят на допущения. Покажите и то, и другое. С прогнозом из названных клиентов, текущей конверсии и плана найма можно спорить, и так он набирает вес. Линия, которая растёт, потому что её нарисовали растущей, никакого доверия не получает.
Если покупатель прогнозу не верит, но сделку хочет, разногласие обычно переходит в структуру цены. Та часть, в которую он не верит, становится отложенным платежом по результатам (earnout): деньги придут позже, если придут результаты. По сводке SRS Acquiom о тенденциях за 2026 год, такие платежи есть в 24% частных сделок 2025 года вне наук о жизни, в 22% сделок с технологическими компаниями и в 30% сделок на сумму до $50 млн. А теперь посмотрите, что возвращается.
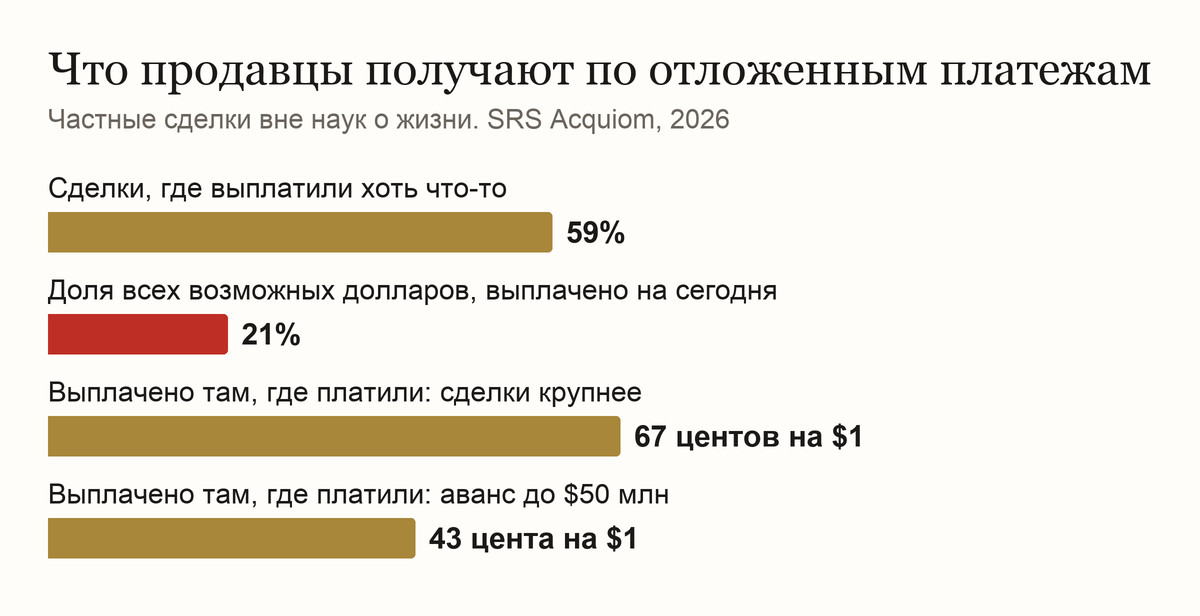
По всем сделкам с отложенным платежом в этих данных продавцы получили примерно один из пяти возможных долларов. Большинство таких условий выплатило хоть что-то, но там, где выплатило, это было около половины. В сделках поменьше ещё меньше: по медиане 43 цента на доллар против 67 центов в сделках с авансом больше $50 млн.
Прочтите это глазами владельца: часть цены, которую вы сегодня не смогли доказать, имеет хорошие шансы до вас не дойти. У отложенных платежей есть своё место, и настоящий разрыв они закрывать могут. Но дешевле всего уменьшить такой платёж, превратив прогноз в историю ещё до выхода на рынок: продавать после того, как новые договоры подписаны и какое-то время поработали, а не до этого. Год подготовки отчасти и есть способ перенести цифры со слайда с планом на слайд с выручкой.
СКАЖИТЕ ПЕРВЫМИ
Скажите о плохом раньше, чем это найдут
Большую часть того, что можно найти, команда покупателя найдёт. Под вашим контролем то, кто скажет об этом первым. Проблема, которую назвали вы, с её размером и уже сделанными шагами, выглядит управленческим решением. Та же проблема, найденная аудитором на шестой неделе, рождает вопрос, что ещё от них скрыли.
Есть и договорная причина. В договорах купли-продажи обычно есть гарантия отсутствия нераскрытых обязательств: в обновлении SRS Acquiom о претензиях за 2025 год она встречается в 97%, 98% и 99% изученных сделок в зависимости от года. Доля претензий по её нарушению выросла с 11% всех претензий по гарантиям в отчёте 2022 года до 24% в отчёте 2024 года, а решаются они по медиане 14 месяцев против 2,8 месяца по претензиям к гарантиям в целом. То, что вы надлежащим образом раскрыли в приложении к договору, как правило, перестаёт быть сюрпризом, из-за которого на вас можно подать в суд. Как это устроено в вашей сделке, решает ваш юрист.
Значение имеют и слова в презентации. Обзор юридической фирмы Winston & Strawn о претензиях из-за мошенничества после закрытия сделки, 2017 год, объясняет, как это работает в нескольких штатах США. Делавэр в целом уважает ясную оговорку, в которой покупатель подтверждает, что не полагался ни на что вне договора, включая прогнозы и материалы проверки, но заведомую ложь в заверениях самого договора такая оговорка защитить не может. Суды Калифорнии, по тому же обзору, такие оговорки, как правило, не применяют вообще. Иначе говоря, дисклеймер на вашем последнем слайде защищает меньше, чем кажется, и зависит от права сделки и того, как составлен договор. По праву ОАЭ, DIFC или ADGM ответ может быть другим. Пусть юрист прочтёт перед отправкой и презентацию, а не только договор. Это общая информация, а не юридическая консультация.
В КОМНАТЕ
Презентация менеджмента
В какой-то момент историей перестают быть слайды, и ею становятся люди. На презентации менеджмента покупатели проверяют, знает ли команда свой бизнес, согласны ли её участники друг с другом и кто на самом деле всем управляет.
Несколько вещей получаются, когда к ним готовятся, и плохо выходят, когда их импровизируют.
- Больше одного голоса. Если владелец отвечает на все вопросы, включая финансы и технологии, команда покупателя только что увидела живую демонстрацию зависимости от основателя. Цифры должен показывать финансовый руководитель, а о системе отвечать технический: это люди, которые останутся.
- Репетиция с недружелюбной аудиторией. Неприятные вопросы должен задавать тот, кто сидел на стороне покупателя: почему вы потеряли того клиента, почему в тот год упала маржа, почему продаёте именно сейчас. Вопрос «почему сейчас» звучит на каждой встрече, и на него нужен один честный ответ, который все дают одними словами.
- «Я вернусь к вам с ответом» это хороший ответ. Намного лучше импровизированной цифры, если обещание записано и выполнено. Один человек ведёт журнал всех вопросов и ответов, чтобы третий покупатель не услышал не то, что первый.
- Чувствительное открывается поэтапно. Имена клиентов, исходный код и точные цены получают меньше людей и позже, особенно если среди претендентов есть конкурент. Спланируйте это до первой встречи.
Помните, почему это вообще работает. Всё сказанное в комнате в ближайшие недели сравнят с комнатой данных. Люди, которые готовились по доказательствам, отвечают спокойно, потому что им не нужно помнить, что и как согласовать.
ПОЧЕМУ ПОСЛЕДНИМ
Почему питч-дек делается последним
Питч-дек, сделанный слишком рано, это список обещаний.
Питч-дек это венец подготовки, и мы имеем это в виду буквально: его надевают последним. Он подводит итог уже проделанной работе, поэтому может быть ровно настолько сильным, насколько сильна она. Когда владелец приходит к нам «только за презентацией», правильный первый шаг обычно в том, чтобы выяснить, что ей придётся утверждать и правда ли это уже сейчас. Для нас питч-деки самая любимая часть работы: если дело дошло до них, значит, продукт готов.
Работа под ним занимает реальное время. Год подготовки к продаже это идеал: успеть привести в порядок цифры, решить вопросы владения, исправить продукт, накопить полный год чистых результатов и грамотно подать компанию. От четырёх до шести месяцев это минимум, и он относится к достаточно небольшому продукту и сделке на несколько миллионов. Спешка в этой работе заметна тем, кто её читает.
Нужны и правильные люди, и эта часть не бесплатна и не проста. Для проверки, которую покупатель воспримет всерьёз, нужны люди, много лет работавшие в M&A, иногда с лицензиями, и аналитический отдел, который разбирается в чужом коде от и до. Команда на исправлениях порой требуется немаленькая. Здесь у нас есть настоящее преимущество: Peretz работает с большой базой проверенных разработчиков европейского и украинского происхождения по адекватным ценам, поэтому, когда продукту на эти месяцы нужна большая выделенная команда, мы можем её собрать.
Разделяйте оценку и исправление, их часто путают. Сессия готовности к продаже бизнеса ($1 500) и программа подготовки, которая может за ней последовать (от $5 000), дают оценку и вектор. То же самое Сессия технического дью-дилидженс ($1 500) и полная проверка (от $7 500): обычно от 5 до 10 рабочих дней хватает, чтобы поверхностно оценить и понять, над чем надо работать, а над чем очень глубоко. У реальной работы после этого стартовой цены нет, потому что сначала надо увидеть продукт. Эти проверки ведёт Валерия Чумаченко, у которой больше десяти лет опыта в технологических M&A. Питч-дек идёт уже после, как единое решение, выстроенное вокруг вашего бизнеса, с участием тех же людей, которые проверяли факты за каждым слайдом.
Если вы на более раннем этапе и ещё взвешиваете само решение, начните со статей Прежде чем нанимать банкиров, диагностируйте бизнес и Чему построение систем учит о их покупке.
ВОПРОСЫ
Частые вопросы
Что такое питч-дек простыми словами?
Короткий набор слайдов, обычно около дюжины, который доказывает, почему компания заслуживает чьих-то денег, и даёт одному читателю достаточно, чтобы решить, идти ли на встречу. Он доказывает и отбирает, тогда как меморандум подробно описывает, а комната данных хранит сами документы.
Сколько слайдов должно быть в питч-деке для покупателя?
Мы начинаем с двенадцати и обычно приходим к числу от 12 до 20, а подробности выносим в приложение. Стандарта нет. Презентация менеджмента для отобранных покупателей длиннее, обычно от 20 до 40 слайдов. Если слайд не несёт утверждения, нужного покупателю, уберите его.
Чем питч-дек отличается от меморандума (CIM)?
Конфиденциальный информационный меморандум это справочный документ, часто от 30 до 80 страниц и больше, который даёт аналитикам достаточно для предварительного предложения. Питч-дек это аргумент для тех, кто решает, заслуживает ли сделка внимания. Факты в них должны совпадать. В сделке поменьше питч-дек может оказаться единственным презентационным документом.
Можно ли продавать компанию с презентацией, которую я делал для инвесторов?
В таком виде нет. Инвестор покупает долю в будущем, где основатель остаётся, а покупатель то, что останется после ухода владельца. Меняются слайды об основателе, рынке, технологиях и последний слайд, и большинству из них нужны новые доказательства.
Когда начинать работу над питч-деком?
Список утверждений начинайте в самом начале подготовки, а саму презентацию собирайте последней. Идеальная подготовка занимает около года, а от четырёх до шести месяцев это минимум для небольшого продукта и сделки на несколько миллионов. Питч-дек, сделанный до окончания работы, всё равно придётся переделывать, и он может обязать вас к утверждениям, которые нечем подтвердить.
Нужно ли упоминать в питч-деке риски и проблемы?
Да, те, что грамотный проверяющий всё равно найдёт, вместе с тем, что вы с ними уже сделали. Для доверия этот слайд делает больше всех. Формулировки и их соответствие приложению о раскрытии в договоре должен проверить ваш юрист.
Делает ли Peretz питч-деки?
Да, и это наша любимая часть работы, потому что она означает, что продукт готов. Мы делаем питч-дек последним, вокруг логики вашего бизнеса, после того как факты за каждым слайдом проверены. Если факты ещё не на месте, начинаем с них.
Источники
- Прокуратура Южного округа Нью-Йорка: приговор основательнице Frank, 29 сентября 2025
- SRS Acquiom: M&A Earnout and Milestone Trends, 2026
- S&P Global Ratings: EBITDA Addback Levels Remain High Despite Some Easing, 17 апреля 2025
- IMAP: CIM vs. Teaser, What Goes In Each and Why It Matters, 2026
- Winston & Strawn на форуме Гарвардской школы права: претензии из-за мошенничества после закрытия сделки, 19 июля 2017
Собираетесь показывать компанию покупателям? Давайте проверим, какие утверждения вашей истории выдержат, раньше них.
- Поделиться
-

-

-

-

Раз в неделю одно уведомление с новыми статьями PERETZ. Ничего лишнего.
Похожие статьи
-
03. 11. 2026
Продаёте компанию? Что найдёт технический дью-дилидженс покупателя и что исправить в первую очередь

-
20. 09. 2026
Зависимость от основателя: скидка, которую никто не вписывает в презентацию
-
19. 09. 2026
Вселенная покупателей: почему «купить это может кто угодно» значит, что не купит никто