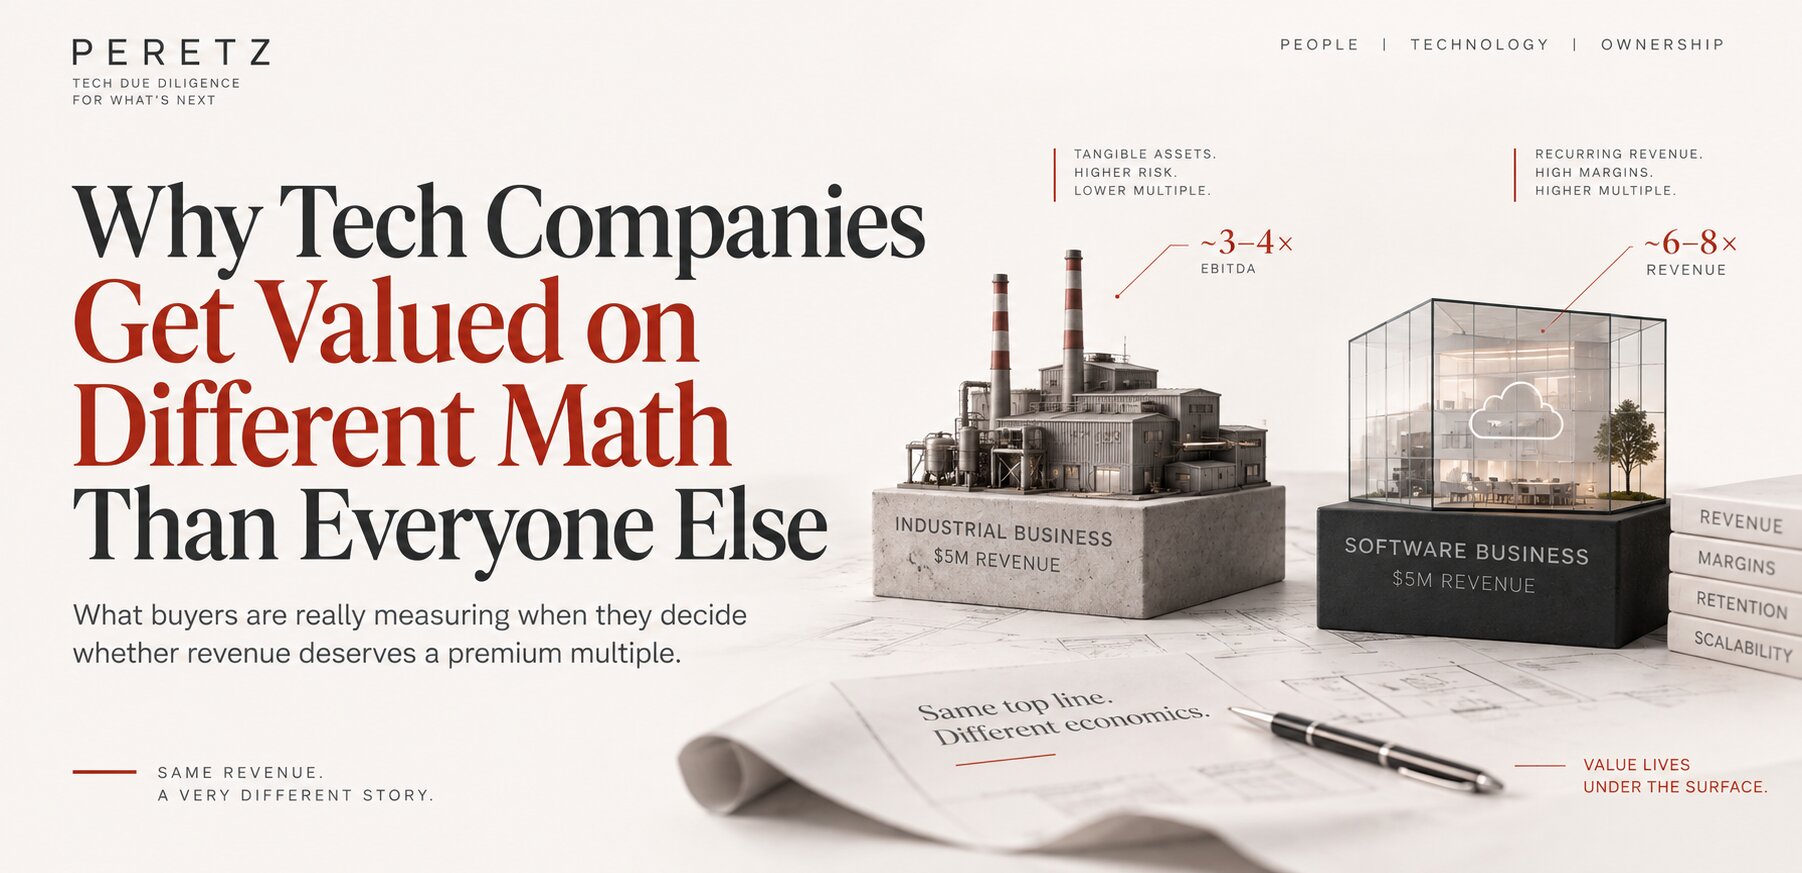
Что покупатели реально измеряют, когда решают, заслуживает ли выручка премиального мультипликатора.
Две компании могут генерировать одинаковую выручку и всё равно стоить радикально разные суммы. Причина не в том, что один основатель лучше ведёт переговоры. Дело в том, что покупатели на самом деле покупают не выручку. Они покупают вероятность того, что эта выручка будет там же и в следующем году, и экономику, что стоит за её удержанием.
Софтверная компания с регулярной выручкой, высокой валовой маржой и сильным удержанием клиентов может поддерживать совершенно другой фреймворк оценки, чем проектный бизнес с той же итоговой цифрой. Основатели, что не проводят карьеру в M&A, часто находят это по-настоящему запутанным, и это понятно. Со стороны это выглядит произвольным. Это не так. Под этим есть реальная, изучаемая логика, и понимание её меняет то, как ты строишь бизнес за годы до того, как когда-либо его продашь.
Мультипликатор не награда за выручку. Это ставка на то, насколько уверенно эта выручка повторится.
ДВЕ КОМПАНИИ ВЫРУЧКА
Две компании, одна выручка
Для многих устоявшихся бизнесов оценка начинается с прибыли или денежного потока, того, что бизнес реально оставляет себе после затрат, с применённым мультипликатором на основе риска и роста. Это разумный, устоявшийся подход, и он хорошо работает, когда будущее бизнеса примерно похоже на его прошлое: похожая маржа, похожие отношения с клиентами, похожие операционные затраты, из года в год.
Софтверные бизнесы часто оценивают иначе, потому что это предположение не всегда держится, и выручка, конкретно правильный тип выручки, становится более полезным ориентиром для будущей ценности, чем текущая прибыль. Выручка полезна покупателю, когда она реально служит ориентиром для будущей генерации денег, и когда у бизнеса есть характеристики, что делают эту выручку долговечной и масштабируемой. Компания с пятью миллионами долларов годовой выручки, жёстким оттоком клиентов, тонкой валовой маржой, и зависимостью от одного корпоративного клиента не становится ценной автоматически лишь потому, что верхняя строка называется «софт», тот же разрыв между ярлыком и реальностью, разобранный со стороны владения в что ты владеешь против арендуешь. Ярлык никогда не делает работу. Реальная экономика делает.
МУЛЬТИПЛИКАТОРЫ РАСХОДЯТСЯ
Почему мультипликаторы так расходятся
Как только выручка становится частью разговора, следующий вопрос, какой тип выручки реально заслуживает премии, потому что не вся выручка воспринимается одинаково, совсем не одинаково. Доллар выручки, что разумно предсказуемо продолжится, подкреплённый низким оттоком, реальной стоимостью переключения, или контрактом, стоит для покупателя больше, чем доллар, что нужно заново заработать с нуля каждый цикл. Первый доллар ведёт себя как актив. Второй ведёт себя как прогноз, а прогнозы дисконтируют.
Мультипликаторы вознаграждают предсказуемость, и предсказуемость в основном функция того, как структурирована выручка, не того, насколько она велика. Это не единственный фактор, рост, маржа, концентрация клиентов, капиталоёмкость, и конкурентная позиция тоже важны, но это тот фактор, что большинство основателей недооценивают, пока модель покупателя не сделает его явным.
ЧТО ЗНАЧИТ РЕГУЛЯРНАЯ
Что реально должно означать «регулярная»
Слово «регулярная» используют вольно, и именно вольная версия там, где многие основатели переоценивают, сколько реально стоит их бизнес. Регулярная выручка не просто выручка, что случается повторяться. Это выручка, чьё продолжение можно моделировать с разумной уверенностью.
Контракты один способ создать эту уверенность. Не единственный. Модели на основе использования и потребления, помесячные подписки с сильным историческим поведением продления, и когортная эффективность, что стабильно держится со временем, все могут поддержать ту же уверенность, что и многолетний контракт, иногда даже сильнее. Клиент, что случайно покупает снова каждый год, без контракта и без реального паттерна за этим, не то же самое, что выручка, которую покупатель может моделировать вперёд с уверенностью. Разница не в бумагах. Разница в том, реально ли продолжение предсказуемо, и какими доказательствами это подкреплено.
ПРАВИЛО 40
Правило 40
Одна эвристика постоянно всплывает в разговорах об оценке SaaS: рост выручки плюс показатель прибыльности, обычно EBITDA-маржа, должны примерно составлять сорок процентов или больше. Точное определение отличается от разговора к разговору, кто-то использует маржу свободного денежного потока вместо этого, и именно поэтому это стоит воспринимать как приблизительную эвристику, не закон оценки.
Правило 40 на практике
| Рост | Маржа | Правило 40 | О чём это говорит |
|---|---|---|---|
| 60% | -10% | 50% | Рост доминирует над экономикой |
| 30% | 10% | 40% | Сбалансированный рост и прибыльность |
| 10% | 15% | 25% | Ни рост, ни маржа не компенсируют друг друга |
| 5% | 35% | 40% | Прибыльность несёт на себе всё уравнение |
Ни одна из этих строк не является автоматически хорошей или плохой сама по себе, шестьдесят процентов роста, профинансированного неустойчивыми тратами или тяжёлым оттоком, рассказывают совсем другую историю, чем шестьдесят процентов роста со здоровым удержанием, даже при том же итоговом числе. Правило 40, это генератор вопросов, не формула оценки. Оно даёт покупателю быстрый способ задать лучший уточняющий вопрос, не вердикт.
ЧИСТОЕ УДЕРЖАНИЕ
Чистое удержание выручки
Одна из самых показательных метрик в разговоре об оценке софтверного бизнеса, это чистое удержание выручки (NRR), что происходит с выручкой фиксированной группы существующих клиентов за следующие двенадцать месяцев, без добавления каких-либо новых клиентов вообще. Устойчивый NRR выше 100% значит, что существующая база клиентов расширяется, через апгрейды, доп-продажи, или рост использования, быстрее, чем сжимается через отток. Более высокое удержание может существенно снизить, сколько роста от новых клиентов компании нужно просто чтобы сохранить темп.
Бизнес, что должен продавать новым клиентам просто чтобы заменить тех, кто тихо уходит, реально не растёт. Он наполняет ведро с дырой в нём.
Удержание значимо выше 100% говорит покупателю нечто по-настоящему полезное: реальная доля будущего роста уже проявляется внутри существующей базы, до того как подписан хотя бы один новый клиент. Это один из более устойчивых сигналов в цифрах, не потому что это магия, а потому что это сложно подделать на протяжении нескольких лет.
ВАЛОВАЯ МАРЖА
Валовая маржа показывает, какой бизнес ты реально ведёшь
Валовая маржа, это где самоидентификация «технологической компании» тихо начинает разваливаться. Софтверные бизнесы часто имеют структурно более высокую валовую маржу, потому что обслуживание ещё одного клиента добавляет относительно мало дополнительных затрат на доставку. Но это не универсально. Инференс ИИ, поддержка с участием человека, лицензирование данных, и тяжёлая инфраструктура могут существенно изменить это уравнение, точно та скрытая структура затрат, разобранная под другим углом в проблеме AI Wrapper, где то, что на бумаге выглядит как софтверная маржа, может вести себя больше как маржа услуг, как только реальные затраты на использование проявляются.
Ни высокая, ни более низкая маржа не лучше по своей сути. Это просто разные экономические двигатели, и покупатели оценивают их согласно тому, что реально показывают цифры, не тому, как бизнес называют в презентации.
ТЕХНОЛОГИЯ ПРОТИВ ОБЁРТКИ
Технология против технологии как обёртки
Именно здесь реально возникает разочарование основателей, не из-за несправедливости покупателя, а из-за несоответствия между тем, как бизнес себя описывает, и тем, как реально ведут себя его финансы. Ярлык «технологии» не создаёт технологическую экономику. «Мы построили собственный софт», это реальное, значимое утверждение, когда этот софт реально меняет базовую экономику, маржу, масштабируемость, удержание, стоимость переключения. Это значительно более слабое утверждение, когда софт просто поддерживает операцию, чья экономика фундаментально не сдвинулась.
Честный тест не в том, использует ли бизнес технологию, почти каждый бизнес использует её сейчас. Логистическая компания не становится софтверной компанией лишь потому, что у неё хорошее приложение, и рекрутинговая фирма не становится ею лишь потому, что её внутренние инструменты отличные. Реальный вопрос, реально ли технология изменила базовую экономику бизнеса, его структуру маржи, как он масштабируется, как клиенты продлевают отношения, сколько стоит привлечь следующего. Когда изменила, бизнес реально может законно оцениваться через другую экономическую призму. Когда не изменила, ярлык не сдвигает число.
СТРОЙ ПОД МУЛЬТИПЛИКАТОР
Строй под мультипликатор до того, как он тебе понадобится
Ничто из этого нельзя применить задним числом, когда сделка уже на столе, именно поэтому это стоит понимать за годы до этого момента, не во время него. Если предсказуемость выручки, это то, что зарабатывает премию, выстраивание отношений с клиентами именно так уже сейчас, не за год до продажи, это то, что реально проявится в цифрах, что однажды увидит покупатель. Если чистое удержание выручки, это один из более устойчивых сигналов в цифрах, решения, что его улучшают, снижение оттока, построение реального дохода от расширения, это операционные решения, не решения подготовки к сделке, и им нужны годы, чтобы показать реальную историю.
Это на самом деле не подготовка к M&A, та же дисциплина, разобранная со стороны покупателя в как аудировать цифровой продукт перед покупкой. Это то, как строить лучший бизнес в любом случае, регулярная выручка, реальное удержание, и дисциплина маржи делают компанию сильнее вести, не только легче продать. Основатели, что получают лучшие результаты, обычно не те, кто хорошо выступает на одной встрече. Это те, чьи финансы уже рассказывают историю, что покупатель хочет услышать, потому что бизнес тихо строился именно так годами до того, как кто-то начал его продавать.
Покупатель не влюбляется в презентацию. Он влюбляется в паттерн, что уже существовал до того, как презентацию написали.
Почему SaaS-бизнесы часто оценивают по мультипликаторам выручки или ARR?
Потому что хорошо управляемый софтверный бизнес часто активно реинвестирует в рост, показывая тонкую или отрицательную прибыль, пока строит базу клиентов, паттерн удержания, и структуру маржи, что стоит значительно больше, чем предполагает текущая прибыль. Выручка становится более полезным сигналом, чем прибыль, лишь когда она реально предсказуема и долговечна, не просто потому что бизнес называет себя софтом.
Что такое Правило 40, и обязана ли каждая компания ему соответствовать?
Это эвристика, что используют в разговорах об оценке SaaS, утверждающая, что рост выручки плюс показатель прибыльности, обычно EBITDA-маржа, должны примерно составлять 40% или больше. Точное определение отличается между разговорами, именно поэтому его воспринимают как приблизительную эвристику, не строгое правило оценки, полезную для лучших уточняющих вопросов, не для вынесения вердикта самой по себе.
Что такое чистое удержание выручки, и почему это важно?
Это измеряет, что происходит с выручкой фиксированной группы существующих клиентов за следующий год, без учёта новых клиентов. Устойчивый NRR выше 100% значит, что существующие клиенты расширяются быстрее, чем сжимаются через отток, что снижает, сколько роста от новых клиентов компании нужно просто чтобы сохранить темп. Это один из более полезных индикаторов долговечности выручки, на который может смотреть покупатель.
Что делает регулярную выручку ценной для покупателя?
Не ярлык, и не обязательно контракт. Важно, можно ли моделировать продолжение выручки вперёд с разумной уверенностью, через контракты, сильное историческое поведение продления, или стабильную когортную эффективность со временем. Постоянный клиент без реального паттерна за повторением, не тот же актив, что выручка с реальными доказательствами предсказуемости за ней.
В чём разница между ARR и реально предсказуемой выручкой?
ARR, это снимок, аннуализированная ценность текущих регулярных контрактов в конкретный момент времени. Предсказуемая выручка, это утверждение о будущем, что этот снимок удержится или вырастет, подкреплённое доказательствами вроде низкого оттока, сильных показателей продления, или стабильного когортного поведения на протяжении нескольких лет. Крупное число ARR без доказательств за его долговечностью, это отправная точка для вопросов покупателя, не ответ на них.
Может ли сервисный бизнес когда-либо получить софтверную оценку?
Может, но лишь когда его базовая экономика реально напоминает экономику софтверного бизнеса: высокая валовая маржа, реальная масштабируемость, низкая предельная стоимость обслуживания следующего клиента, и устойчивое удержание. Называние сервисного бизнеса технологической компанией не меняет то, что покажет модель покупателя, если экономика под этим реально не сдвинулась.
Автоматически ли собственный софт увеличивает оценку компании?
Нет. Собственный софт имеет экономическое значение лишь если он меняет базовую экономику бизнеса, его масштабируемость, маржу, удержание, дифференциацию, или стоимость переключения, в каком-то значимом сочетании. Софт, что не сдвигает ни один из этих показателей, это функция, не драйвер оценки.
Готовишься к раунду, продаже, или просто хочешь знать, что твои цифры реально говорят покупателю?
Поговорить с Валерией Чумаченко
Записаться на Strategic Session
Кто реально платит за эту проверенную экономику, и почему, тема вселенная покупателей: причины, не имена.
Один конкретный риск концентрации, что тихо двигает ту же математику, разобран в зависимость от основателя: скидка, которую никто не вписывает в презентацию.
- Поделиться
-

-

-

-

Похожие статьи
-
19. 09. 2026
Проблема AI Wrapper: почему «мы используем ИИ» не значит то, что думают покупатели

-
16. 09. 2026
Чем ты реально владеешь, а что арендуешь: Digital Ownership Audit
-
18. 09. 2026
Как провести аудит сайта или цифрового продукта перед покупкой
-
12. 07. 2026
Цифра, о которой никто не говорит: 70%
-
10. 07. 2026
Прежде чем продать, уйти на покой или передать по наследству
-
19. 09. 2026
Вселенная покупателей: почему «купить это может кто угодно» значит, что не купит никто
-
20. 09. 2026
Зависимость от основателя: скидка, которую никто не вписывает в презентацию