Почему реальная вселенная покупателей определяется причинами, не именами.
Почти любая компания с капиталом технически может выписать чек, чтобы купить почти любую другую. Это не полезное определение вселенной покупателей.
Полезный вопрос никогда не был в том, кто мог бы купить компанию. Он в том, у кого есть конкретная, формулируемая причина оценить именно этот бизнес выше его автономной стоимости, и у кого есть капитал, мандат, момент, и способность реально исполнить сделку по этой причине. Широкий список теоретических покупателей сам по себе не слабость. По-настоящему сильный бизнес может иметь много убедительных претендентов. Реальный тревожный сигнал другой: множество теоретических покупателей, ни у одного из которых нет конкретной причины платить премию, все оценивают один и тот же обобщённый актив одним и тем же обобщённым способом.
Работа над цифровыми продуктами создаёт слегка неудобную перспективу на сделки. Быстро учишься, что основатели и покупатели могут смотреть на одну и ту же технологию и видеть совершенно разные вещи. Основатель видит годы вложений. Покупатель видит зависимости. Основатель видит платформу. Покупатель видит стоимость перестройки с нуля. Основатель видит возможность на основе ИИ. Покупатель видит внешний API и дорожную карту вендора. Основатель видит сто тысяч пользователей. Покупатель видит удержание, концентрацию, и экономику привлечения.
Ни одна сторона не обязательно неправа. Они присваивают ценность разным вещам. Понимание того, как цифровой актив реально построен, не только того, как он выглядит в электронной таблице, обычно вскрывает риски и ценность, что финансовая отчётность сама по себе редко показывает. Именно этот разрыв между двумя взглядами, по сути, тема всей этой статьи.
Не спрашивай, кто мог бы купить компанию. Спроси, у кого есть причина оценить её иначе.
ТЕОРЕТИЧЕСКАЯ ПРОТИВ СТРАТЕГИЧЕСКОЙ
Теоретическая вселенная против стратегической
Теоретическая вселенная покупателей, это каждая компания и инвестор с достаточным капиталом, или правдоподобным доступом к нему, чтобы выписать чек. Это большой, в основном малоинформативный список.
Стратегическая вселенная значительно меньше и значительно полезнее: подмножество этого списка, у кого есть реальный тезис приобретения, конкретная причина, почему этот бизнес решает проблему или ускоряет возможность, что важна именно для них, прямо сейчас.
Переход от теоретического списка к стратегическому, это большая часть реальной работы в понимании того, сколько бизнес реально стоит для кого-то другого, и это различие стоит понимать за годы до начала любого процесса, не открывать его во время него.
АВТОНОМНАЯ ПРОТИВ СТРАТЕГИЧЕСКОЙ
Автономная стоимость против стратегической
Автономная стоимость, это сколько бизнес стоит как независимый актив, на основе собственной экономики, риска, роста, и профиля генерации денег, число, от которого обычно отталкивается финансовый покупатель.
Стратегическая стоимость, это сколько тот же бизнес может стоить конкретному покупателю, если учесть активы, клиентов, возможности, дистрибуцию, или конкурентную позицию, что у этого покупателя уже есть.
Полезная, намеренно грубая ментальная модель: стратегическая стоимость равна автономной стоимости, плюс специфичные для покупателя синергии, минус затраты и риски интеграции.
Эта оговорка важна. Стратегическая стоимость создаёт пространство для премии. Она не гарантирует, что продавец её получит. Конкуренция среди покупателей, альтернативы, что есть у каждого покупателя, финансирование, и переговорный рычаг определяют, сколько из этой теоретической стоимости реально станет ценой покупки.
Одна и та же компания может законно стоить разные суммы для разных покупателей, и оба числа могут быть верны одновременно.
АКТИВ
Актив, не список покупателей
Разговор о вселенной покупателей обычно начинается не с того места, со списка компаний, до того как кто-либо реально назвал, что именно существует внутри оцениваемого бизнеса.
Покупатель не приобретает абстрактную компанию. Он приобретает конкретную комбинацию клиентов, выручки, технологии, интеллектуальной собственности, данных, дистрибуции, доступа к рынку, процессов, бренда, людей, и географии. Разные покупатели могут присвоить радикально разные экономические идентичности той же самой комбинации.
Собственная e-commerce платформа может быть операционным активом для текущего владельца, коротким путём к возможности для прямого конкурента, механизмом выхода на рынок для корпорации, что пытается достичь категории, куда не может легко войти органически, и интеграционной платформой для консолидатора, что строит вокруг неё портфель.
Код совершенно не изменился во всех этих четырёх прочтениях. Изменилась причина покупателя владеть им.
Вселенная покупателей, это реально не список компаний. Это карта причин.
Актив → Возможность → Преимущество → Экономический эффект → Стратегическая стоимость → Зафиксированная цена
АКТИВ, чем бизнес реально владеет?
↓
ВОЗМОЖНОСТЬ, что этот актив позволяет делать конкретному покупателю?
↓
ПРЕИМУЩЕСТВО, что они получают против собственных альтернатив?
↓
ЭКОНОМИЧЕСКИЙ ЭФФЕКТ, что меняется в выручке, марже, скорости, удержании, или риске?
↓
СТРАТЕГИЧЕСКАЯ СТОИМОСТЬ, почему это стоит больше именно этому покупателю, чем другим?
↓
ЗАФИКСИРОВАННАЯ ЦЕНА, сколько из этого реально может стать ценой покупки?
Переход сразу к списку покупателей без прохождения через эту цепочку, это как продавец оказывается с длинным списком имён и без реального понимания, почему кто-то конкретный должен заплатить больше, чем кто-то другой.
ОДИН АКТИВ ЧЕТЫРЕ ПРИЧИНЫ
Один актив, четыре разные причины за него заплатить
Представь гипотетическую компанию, построенную вокруг собственного алгоритма маршрутизации клиентов для логистической платформы. Тот же актив, если посмотреть глазами четырёх разных покупателей, даёт четыре по-настоящему разных экономических ответа.
Один актив, четыре разные причины за него заплатить
| Покупатель | Что актив реально даёт | Откуда берётся ценность |
|---|---|---|
| Прямой конкурент | Закрывает разрыв в эффективности маршрутизации, с которым боролись годами | Убирает конкурентную слабость, ценность измеряется против того, во что обошлась бы потеря ещё большей доли рынка |
| Корпорация, выходящая в категорию | Рабочий алгоритм вместо восемнадцати месяцев внутренней разработки | Сэкономленное время и избежанный риск выхода на рынок, измеряется против задержки самостоятельной разработки |
| Консолидатор / платформенный покупатель | Движок маршрутизации, что подключается сразу к трём портфельным компаниям | Ценность умножается через существующие активы, не только через сам объект покупки |
| Финансовый спонсор | Защищённая, труднокопируемая технология внутри в остальном обычного логистического бизнеса | Более сильный автономный профиль доходности, оправданный долговечностью, не конкретной синергией |
Код идентичен во всех четырёх строках. Различается то, что каждому покупателю иначе пришлось бы строить, терять, или обходиться без. Именно эта разница, откуда реально берётся число каждого покупателя.
СТРАТЕГИЧЕСКИЕ ПРОТИВ ФИНАНСОВЫХ
Стратегические покупатели против финансовых спонсоров, точно
Здесь стоит быть точнее, чем позволяет обычное упрощение.
Финансовый спонсор обычно отталкивается от автономной экономики и доходности, достижимой через рост, улучшение маржи, заёмное финансирование, операционные изменения, и итоговый выход. Это не значит, что спонсоры никогда не видят стратегическую стоимость. Дополнительные приобретения к существующей портфельной компании, консолидационные платформенные стратегии, и операционные тезисы вокруг конкретных улучшений, всё это может создать версию стратегической стоимости, что не эксклюзивна для корпоративных покупателей.
Корпоративный стратегический покупатель добавляет отдельный слой сверху: ценность, созданную конкретно объединением объекта покупки с активами, что покупатель уже имеет, кросс-продажей в существующую базу клиентов, закрытием разрыва в возможностях, или изменением конкурентной позиции.
Честная поправка проста: стратегические покупатели не платят больше автоматически. У них просто может быть доступен дополнительный источник стоимости, и сколько из него выживет в переговорах, следует той же логике, что уже работает повсюду в этой цепочке.
СТРОИТЬ ИЛИ ПОКУПАТЬ
Строить или покупать: реальная экономическая причина сделок
Под многими стратегическими приобретениями лежит неявное сравнение: сколько стоило бы построить эту возможность самостоятельно вместо покупки.
Покупка несёт цену сделки, стоимость интеграции, риск перехода, и риск исполнения. Строительство несёт затраты на инженерию или найм, время до выхода на рынок, стоимость привлечения клиентов с нуля, риск выхода на рынок, и собственный риск исполнения, тот же расчёт, разобранный шире в уравнении строить против покупать.
Стратегическое приобретение становится по-настоящему убедительным, когда стоимость, задержка, и неопределённость строительства превышают премию, нужную для покупки. Это сравнение, явное или нет, часто и есть реальный источник специфичной для покупателя премии, не общее ощущение, что объект покупки просто хороший бизнес.
ФРЕЙМВОРК ВСЕЛЕННОЙ
Фреймворк вселенной покупателей
Структурированный способ перейти от теоретического списка к стратегическому проходит через пять вопросов, каждый из которых проверяет что-то по-настоящему своё.
Пять вопросов, что отделяют теоретическое от стратегического
| Вопрос | Что он проверяет |
|---|---|
| Кто мог бы тебя купить? | Теоретическая вселенная: капитал или правдоподобный доступ к нему |
| Кто реально бы тебя рассмотрел? | Стратегическое или финансовое соответствие: существует убедительный тезис приобретения |
| У кого есть причина платить выше автономной стоимости? | Специфичная для покупателя синергия: решает проблему или ускоряет возможность, что важна именно этому покупателю |
| Кто реально может исполнить сделку? | Капитал, мандат на приобретение, финансирование, регуляторная осуществимость, интеграционная способность |
| Кому ты нужен именно сейчас? | Момент: рыночное давление, разрыв в продукте, стратегический сдвиг, конкурентная угроза, или технологическое окно |
Соответствие покупателя не статично, именно поэтому пятый вопрос заслуживает отдельного внимания. Компания может быть стратегически релевантна покупателю, не будучи для него исполнимой сегодня. Бюджетные циклы, интеграционная способность, недавнее изменение стратегии, или регуляторные ограничения могут задержать покупателя, что во всём остальном подходит идеально.
КАРТИРОВАНИЕ ВСЕЛЕННОЙ
Картирование вселенной до того, как она понадобится
Реальная карта вселенной покупателей, это не список каждой компании в отрасли. Это структурированный ответ, для этого конкретного бизнеса, на то, у кого есть стратегическая причина его хотеть, что они реально покупали бы, и что вероятно будет их ограничивать.
Что реально содержит карта вселенной покупателей
| Тип покупателя | Стратегический тезис | Главное ограничение |
|---|---|---|
| Прямой конкурент | Доля рынка, клиенты, возможности, конкурентная позиция | Пересечение, антимонопольные риски, интеграция |
| Смежный игрок | Новая возможность, база клиентов, выход на рынок, кросс-продажи | Интеграция и стратегическое соответствие |
| Платформа / консолидатор | Масштаб, регулярная выручка, операционный рычаг, экономика консолидации | Интеграция и риск концентрации |
| Финансовый спонсор | Автономная доходность, рост, расширение маржи, заёмное финансирование, выход | Цена входа и порог доходности |
| Игрок со смежного рынка | Быстрый выход на рынок, дистрибуция, отношения | Знание отрасли и исполнение |
Строить эту карту стоит за годы до начала процесса, не за месяц до него. Ответ на вопрос, кто реально заплатил бы премию и почему, может изменить то, как бизнес стоит строить всё это время, не только то, как его в итоге стоит продавать.
ДЛИННЫЙ И КОРОТКИЙ СПИСОК
Почему длинный список может быть слабым, а короткий сильным
Длинный список потенциальных покупателей сам по себе не слабость. Он может быть настоящей силой, когда у каждого имени в нём есть отдельная, конкретная причина платить премию: база клиентов для одного, технология для другого, географическое присутствие для третьего.
Реальный сигнал слабости не в длине списка. Он в том, есть ли у кого-то в нём формулируемая причина оценить бизнес значимо выше автономной стоимости, или весь список оценил бы один и тот же обобщённый актив одним и тем же обобщённым способом.
Короткий список может быть значительно сильнее длинного, когда он построен на реальном стратегическом соответствии, не на широкой привлекательности. У хорошо позиционированного бизнеса есть узнаваемые покупатели с конкретными причинами оценить его иначе.
ДОКАЗАТЕЛЬСТВА
Доказательства: что продавец реально должен уметь доказать
Покупатель не платит премию, потому что продавец заявляет стратегическую стоимость. Он платит, потому что может её подтвердить, проверить доказательствами, достаточно конкретными, чтобы встроить в собственную модель и защитить внутри своей организации.
Что нужно покупателю, чтобы подтвердить премию
| Данные о концентрации и удержании клиентов |
| Качество и предсказуемость регулярной выручки |
| Собственная технология и владение интеллектуальной собственностью |
| Технологические зависимости и стоимость их замены |
| Реальный географический или отраслевой доступ к рынку |
| Реальная стоимость переключения и долговечность клиентов |
| Базовый профиль роста и маржи |
| Экономика строить-или-покупать со стороны покупателя |
Покупатель не платит премию, потому что ты заявляешь стратегическую стоимость. Он платит, потому что может это подтвердить.
Ничто из этого не появляется автоматически в момент продажи. Это накопленный результат того, как бизнес реально вёлся годами до этого, та же дисциплина, что стоит за тем, почему технологические компании оценивают по другой математике, разобранная в почему технокомпании оценивают по другой математике.
РЕЛЕВАНТНОСТЬ ПОКУПАТЕЛЮ
Строить под релевантность покупателю, не под конкретного покупателя
Это не аргумент в пользу строительства бизнеса исключительно ради приобретения конкретным заранее названным покупателем. Такой подход обычно даёт нечто узкое и хрупкое, и покупатели обычно видят это насквозь.
Это значит понимать, задолго до начала любого процесса, у каких типов покупателей была бы самая сильная стратегическая причина хотеть этот бизнес, и строить по-настоящему конкретную, защищённую ценность, что оказывается непропорционально полезной именно этим типам покупателей, не общую ценность, нацеленную понравиться сразу всем.
Вселенная покупателей тоже не статична. Стратегическая стоимость сдвигается вместе с ситуацией самого покупателя: конкурентным давлением, продуктовой дорожной картой, приоритетами совета директоров, бюджетом, или рыночным моментом. Бизнес, что не был стратегически релевантен конкретному покупателю два года назад, может стать очень релевантным тому же покупателю сегодня, не изменив в себе вообще ничего.
ПОСТРОИТЬ ЦЕННОЕ
Разница между построить что-то и построить что-то ценное
Основатель, что построил вещь, видит годы работы. В итоге кто-то другой увидит в этом избежанную перестройку с нуля, быстрее занятый рынок, устранённую угрозу, или оправданный мультипликатор, и редко все четыре сразу.
Знать, что из этого реально нужно кому-то конкретному, понимать, что им иначе пришлось бы строить или чем жертвовать, и уметь доказать эту разницу, ближе к реальной работе, чем любой список имён когда-либо был.
Реальный вопрос никогда не был в том, кто мог бы купить бизнес. Он в том, что ты построил, кому это нужно достаточно сильно, чтобы оценить это иначе, и можешь ли ты доказать почему.
Что такое вселенная покупателей в терминах M&A?
Полный набор компаний и инвесторов, что могли бы правдоподобно купить бизнес, в отличие от значительно меньшего стратегического подмножества, у кого есть и конкретная причина оценить его выше автономной стоимости, и капитал, мандат, и момент, чтобы действовать по этой причине.
В чём разница между автономной стоимостью и стратегической?
Автономная стоимость, это сколько бизнес стоит как независимая единица, на основе собственной экономики, риска, и роста. Стратегическая стоимость, это сколько тот же бизнес может стоить конкретному покупателю, если объединить с тем, чем этот покупатель уже владеет. Разрыв между ними, это где становится возможной премия, не гарантированной.
Всегда ли стратегические покупатели платят больше финансовых спонсоров?
Не автоматически. У стратегических покупателей может быть дополнительный слой стоимости через существующие активы и возможности, пока финансовые спонсоры тоже могут иметь стратегические тезисы через дополнительные приобретения, консолидацию, или операционное улучшение. Конкретная сделка значит больше, чем сама категория покупателя.
Плохой ли это знак, если много разных компаний могли бы купить бизнес?
Не само по себе. Длинный список покупателей, настоящая сила, когда у каждого покупателя есть отдельная причина платить премию. Он становится тревожным знаком, когда весь список оценил бы бизнес одним и тем же обобщённым способом.
Как экономика строить-или-покупать влияет на то, сколько заплатит покупатель?
Приобретение становится более убедительным, когда стоимость, задержка, и неопределённость самостоятельного строительства той же возможности превышают премию, нужную для покупки.
Какие доказательства реально нужны покупателю, прежде чем он заплатит премию?
Конкретные, проверяемые доказательства, что он может встроить в собственную модель: данные о концентрации и удержании клиентов, качество регулярной выручки, владение собственной технологией и её зависимости, стоимость переключения, профиль роста и маржи, и реальный географический или отраслевой доступ к рынку.
Пытаешься понять, кто реально заплатил бы премию за то, что ты построил, и почему?
Поговорить с Валерией Чумаченко
Записаться на Strategic Session
Одна из самых частых причин, почему покупатель колеблется независимо от стратегического соответствия, разобрана в зависимость от основателя: скидка, которую никто не вписывает в презентацию.
- Поделиться
-

-

-

-

Похожие статьи
-
17. 07. 2026
Уравнение Build vs. Buy изменилось. Большинство компаний его ещё не пересчитали

-
19. 09. 2026
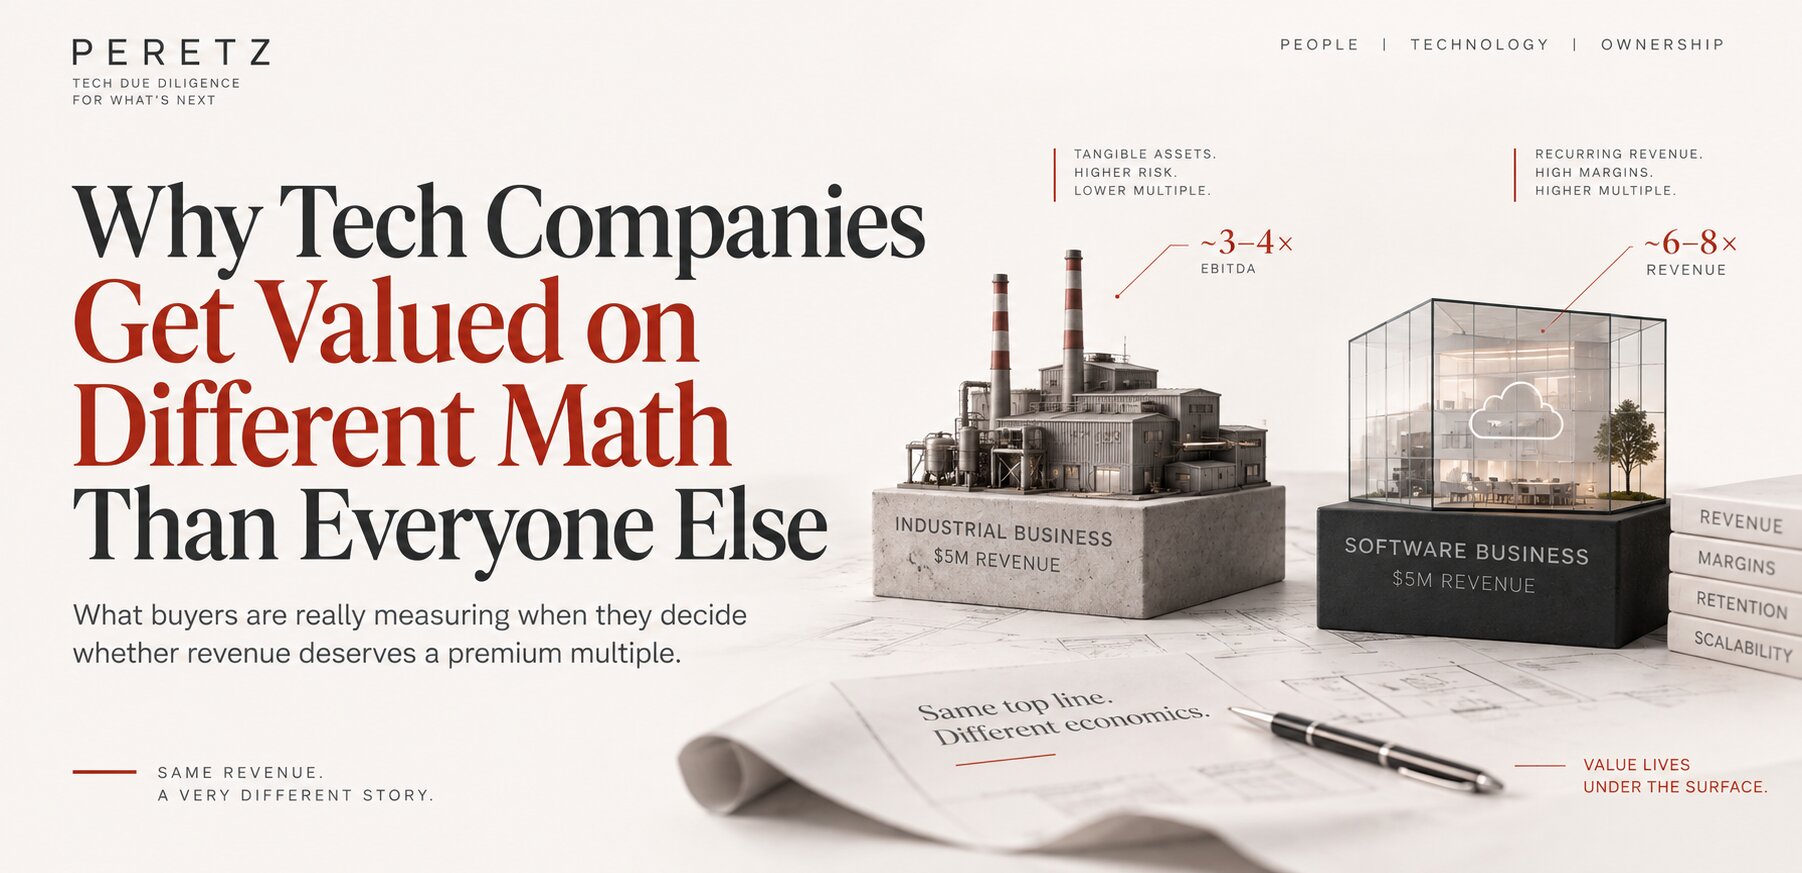
Почему технологические компании оценивают по другой математике, чем всех остальных
-
19. 09. 2026
Проблема AI Wrapper: почему «мы используем ИИ» не значит то, что думают покупатели
-
20. 09. 2026
Зависимость от основателя: скидка, которую никто не вписывает в презентацию